
Содержание:
- Что известно о коллекторском агентстве ДоброЗайм
- Какие нарушения допускают коллекторы ДоброЗайма — отзывы должников
Коллекторское агентство ПКО «ДоброЗайм» — одна из крупных компаний на рынке взыскания долгов в Москве. В статье разберем, как работает эта организация, какие на нее есть отзывы и нарушала ли она закон. Расскажем, что делать, если ваш долг попал к этим коллекторам, как защитить свои права и какие есть законные способы полностью избавиться от задолженности.
ООО ПКО «ДоброЗайм» — коллекторское агентство, которое появилось на рынке взыскания долгов в 2020 году. Компания прошла официальную регистрацию в реестре Федеральной службы судебных приставов, но получила особую метку. В реестре ФССП агентство отмечено красным цветом — это означает, что за компанией были замечены неоднократные нарушения, она входит в высокую категорию риска.
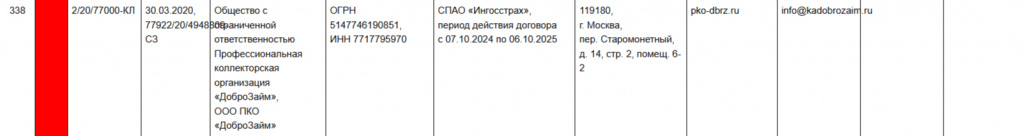
Руководит агентством генеральный директор Васильева Амира Анатольевна. ООО ПКО «ДоброЗайм» располагается по адресу: 119180, г. Москва, пер. Старомонетный, д. 14, стр. 2, помещ. 6-2. Связаться с компанией можно круглосуточно по телефону 8-800-700-79-01 или по электронной почте info@pko-dbrz.ru.
Но самое интересное начинается, когда мы изучаем схему работы этой организации. На официальном сайте pko-dbrz.ru коллекторы предлагают узнать сумму задолженности. Но вместо этого вы попадаете... на страницу с предложением взять новый заём.

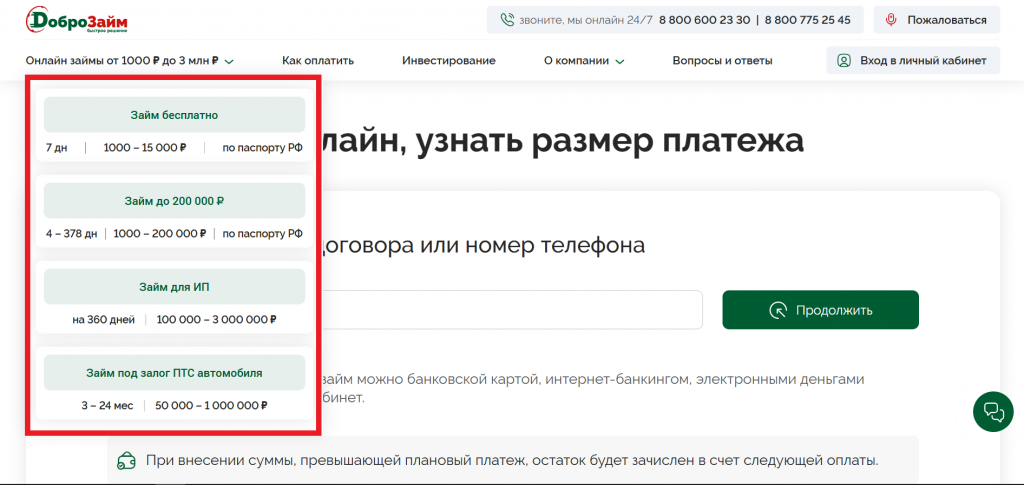
В чем причина такой странной системы? Дело в том, что под одним именем работает не только коллекторское агентство, но и микрофинансовая организация.
Что за организация ООО ПКО «ДоброЗайм» на самом деле? Это часть системы, где одна компания выдает займы под высокие проценты, а другая — собирает долги. Схема работает просто: сначала человек берет заем в микрофинансовой организации «ДоброЗайм», а если не может вовремя платить — его долг передают коллекторскому агентству с таким же названием.
У агентства «ДоброЗайм» неоднозначная репутация. В реестре ФССП у компании красный индикатор — это сигнал о том, что не все гладко. Давайте разберем конкретные случаи и посмотрим отзывы о коллекторах ДоброЗайма.
Да, у коллекторов были нарушения закона 230-ФЗ, и это подтверждает судебная практика. Например, В 2021 году произошел . Женщина взяла заем в МФО «Саммит» на 12 000 рублей, но не смогла его вернуть. МФО передала долг коллекторам «ДоброЗайм».
Что сделали коллекторы? Они начали пугать должницу уголовным делом по статье 165 УК РФ. Это была явная попытка давления — по закону за такую сумму уголовное дело завести нельзя. ФССП оштрафовала агентство на 50 000 рублей.
Коллекторы попытались оспорить штраф в арбитражном суде Ставропольского края. Их аргумент звучал странно — они заявили, что хотели «повысить правовую грамотность населения». Суд с такой позицией не согласился.
Мы изучили форумы и соцсети, где должники делятся отзывами на коллекторов ДоброЗайма. Картина получается неоднозначная.
Положительные моменты:
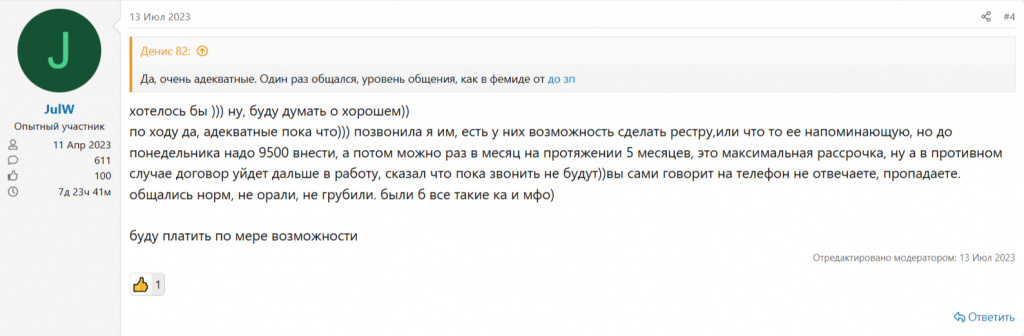
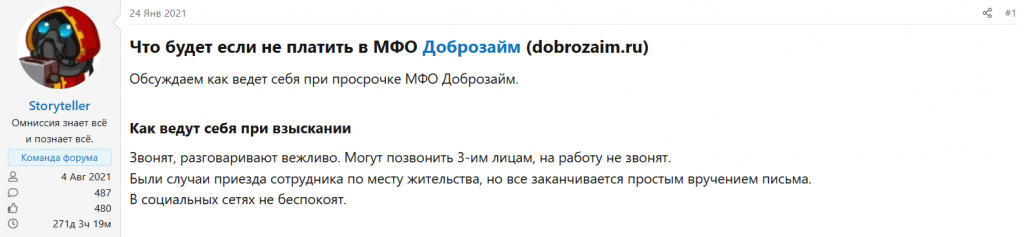
В отзывах должников о коллекторах ДоброЗайма встречаются жалобы на визиты домой для вручения письма с информацией о задолженности. По закону личные встречи разрешены, но не чаще раза в неделю. Тем не менее это вызывает дискомфорт у должников — многие коллекторские агентства предпочитают работать только дистанционно.
Более серьезное нарушение — звонки третьим лицам. Должники жалуются, что коллекторы сообщают о долге их родственникам и знакомым. Это прямое нарушение закона — общаться с третьими лицами можно только при наличии согласия и от должника, и от самого человека, которому звонят.
Даже если ООО КА «ДоброЗайм» получило ваш долг законно, это не значит, что коллекторы могут действовать, как хотят. У них есть четкие правила работы, закрепленные в законодательстве, а у вас — права, которые защищает закон.
Если долг передали коллекторам ДоброЗайма, и они нарушают ваши права, обращайтесь в ФССП (Федеральную службу судебных приставов). Это главный орган, который контролирует работу всех коллекторских агентств.
В каких случаях нужно идти в полицию? Если сотрудники КА «ДоброЗайм»:
Прокуратура вам поможет в двух случаях:
Также вам могут помочь:
Когда стоит подать в суд на коллекторов? Если жалобы в государственные органы не помогли, а коллекторы продолжают нарушать ваши права — идите в суд. Вы можете потребовать компенсацию морального вреда и возмещение материального ущерба. Главное — соберите как можно больше доказательств нарушений: записи разговоров, скриншоты сообщений, показания свидетелей.
При подготовке жалобы нужно собрать и четко изложить всю информацию о вашей ситуации с долгом. В документе должны быть все важные детали — это поможет госорганам быстрее разобраться в ситуации:
К жалобе приложите документы:

Что делать должнику, если права нарушают? Даже если у вас действительно есть долг, это не дает коллекторам права нарушать закон. Не бойтесь отстаивать свои права — государственные органы на вашей стороне и помогут справиться с нарушителями.
Если ваш долг передали в ПКО «ДоброЗайм», важно понимать, как устроена работа коллекторов и какие у вас есть варианты действий. Давайте разберем, что предлагает агентство и почему их предложения не всегда выгодны для должника.
На первый взгляд предложения ПКО «ДоброЗайм» кажутся привлекательными. Компания обещает:
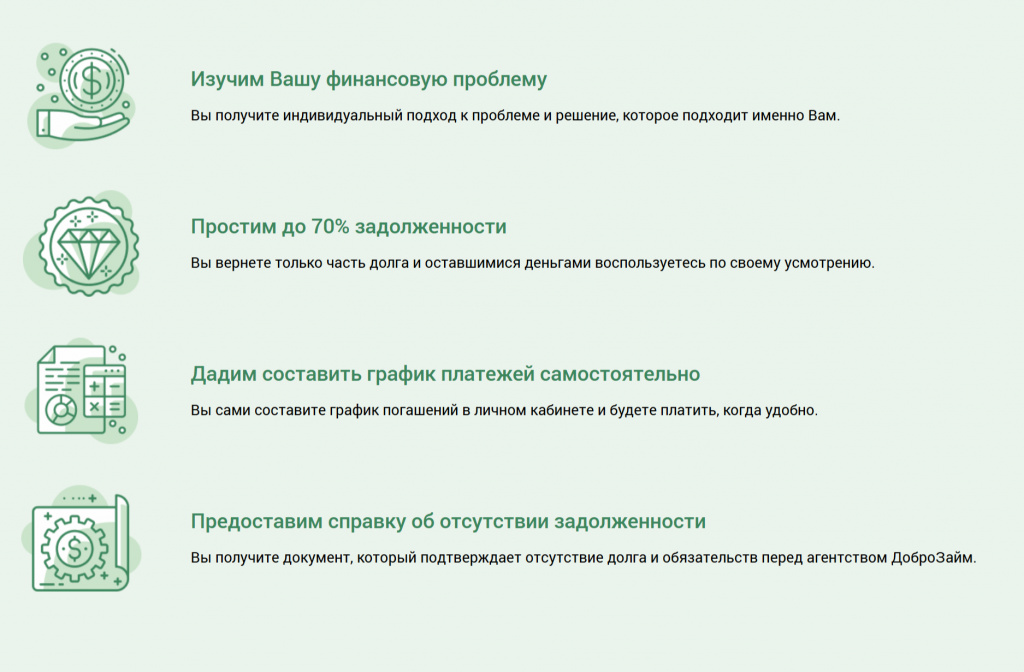
Но здесь есть важные нюансы. Если судить по информации на сайте, вам не предоставляют четких условий: нет конкретных цифр по скидкам, нет прозрачных условий рассрочки, нет гарантий. По сути, вам предлагают «договориться» без каких-либо письменных обязательств со стороны коллекторов.
Если вы все же решите взаимодействовать с коллекторами, помните: любые договоренности должны быть оформлены письменно. Требуйте официальный документ с печатью компании, где будут прописаны:
Но есть более надежный способ решить проблему с долгами — процедура банкротства. В отличие от туманных обещаний коллекторов, это законный способ полностью освободиться от долгов. При банкротстве:
Специалисты компании КредитаНет помогут вам пройти процедуру банкротства через суд и законно избавиться от долгов раз и навсегда.
Если ваш долг передали коллекторам ДоброЗайма, не спешите соглашаться на их условия. Есть законный способ полностью избавиться от долгов — процедура банкротства. В отличие от туманных обещаний коллекторов, здесь все условия четко прописаны в законе.
| Выплата долга коллекторам | Процедура банкротства |
| Продолжают начисляться проценты, штрафы, пени. Долг может вырасти в несколько раз. | Все начисления процентов и штрафов останавливаются в день подачи заявления. |
| Коллекторы продолжают звонить вам и родственникам, приходить домой и на работу, отправлять сообщения. | Закон запрещает любые контакты коллекторов с вами. Все взаимодействие — только через финансового управляющего и юристов. |
| Приставы могут забрать любое имущество для погашения долга, включая единственное жилье, если оно в залоге. | Единственное жилье защищено законом (кроме ипотечного или роскошного). При ипотеке возможно сохранить жилье через мировое соглашение с банком или при помощи третьих лиц. |
| Приставы списывают деньги со всех счетов и оставляют вас без средств к существованию. | Вам гарантированно остается прожиточный минимум. Все взаимодействие с приставами берет на себя финансовый управляющий. |
| Ограничения на выезд за границу действуют все время, пока есть долг. Могут длиться годами. | После завершения процедуры все ограничения снимаются. |
Когда ПКО «ДоброЗайм» начинает требовать выплат, а денег нет — закон дает вам право начать жизнь с чистого листа. По закону №127-ФЗ вы можете списать следующие виды долгов:
Важно знать: не списываются алименты, возмещение вреда жизни и здоровью, а также компенсации морального вреда.
Сегодня у вас есть выбор между двумя вариантами банкротства:
 Карапетян Артёмведущий юрист компании «КредитаНет»
Судебное банкротство целесообразно начинать при сумме долга от 300 000 рублей. Это связано с расходами на процедуру: вознаграждение финансовому управляющему составляет 25 000 рублей, около 20 000 рублей потребуется на публикации в ЕФРСБ и «Коммерсанте», а также на почтовые расходы. К этому добавится еще стоимость юридического сопровождения. Поэтому при меньшей сумме долга затраты на банкротство могут быть соизмеримы с самим долгом, что сделает процедуру экономически невыгодной.
Многие боятся, что при банкротстве заберут все. Это миф. По статье 446 ГПК РФ у вас не могут забрать:
Важно: При ипотеке возможно сохранить жилье через мировое соглашение с кредиторами или через третьих лиц.
В течение 5 лет после процедуры вы должны сообщать о своем статусе банкрота при получении новых кредитов. Но это не значит, что вам их не дадут — просто банки будут внимательнее оценивать вашу платежеспособность.
Остальные ограничения также минимальны:
Важно отметить, что эти ограничения касаются в основном бизнеса и получения новых кредитов. На обычную жизнь, работу по найму, распоряжение имуществом и доходами они не влияют.
Чтобы избавиться от долгов законно, обратитесь к юристам компании КредитаНет. Наши специалисты:
На заметку: каждую неделю наши специалисты помогают списать клиентам по всей России более 15 миллионов рублей. Запишитесь на бесплатную консультацию, и мы расскажем, как избавиться от долгов в вашей ситуации.
Хотите пройти процедуру бесплатно? Компания «КредитаНет» регулярно проводит розыгрыш бесплатного банкротства среди новых клиентов. У вас появится шанс полностью списать долги и не потратить ни рубля на работу юристов. При этом вы получите ту же профессиональную поддержку и сопровождение, что и остальные клиенты.
Нет, это миф. По статье 446 ГПК РФ, у вас не могут забрать единственное жилье (если оно не в ипотеке и не роскошное), предметы обихода, личные вещи и рабочие инструменты стоимостью до 10 000 рублей. Кроме того, во время процедуры вам ежемесячно будут выделять сумму в размере прожиточного минимума на жизнь.
В течение 5 лет после банкротства вы обязаны сообщать об этом статусе при получении кредита. Однако это не запрет — вы можете получать кредиты и займы. Банки будут оценивать вашу текущую платежеспособность. Начните с небольших кредитов или рассрочек, чтобы восстановить кредитную историю.
Последствия банкротства не затрагивают родственников должника, кроме супруга. Долги не переходят к детям или родителям. Единственное исключение — совместно нажитое в браке имущество, которое может войти в конкурсную массу. Чтобы защитить интересы супруга, можно заранее заключить брачный договор.
1% — это отказы клиентов от процедуры из-за найденных средств или изменившихся обстоятельств