Рефинансирование кредитных карт в ВТБ: как снизить переплату по долгам
Программа рефинансирования в ВТБ работает по чёткому алгоритму с конкретными сроками и требованиями. В статье разберём, как рефинансировать долги по кредиткам в ВТБ, какие условия предлагает банк и кому подойдёт эта программа. Расскажем о нюансах льготного периода, требованиях к заёмщику и подводных камнях, о которых лучше знать заранее. Ниже вы найдёте пошаговую инструкцию по оформлению и сравнение с альтернативными способами решения долговых проблем.
Что такое рефинансирование кредитной карты и как оно работает
Рефинансирование кредитных карт — это процедура, при которой вы берёте новую карту в одном банке и закрываете с её помощью долги по старым картам в других банках. По сути, вы меняете несколько кредитов на один. Вместо того чтобы платить трём банкам с разными ставками и сроками, вы платите одному — на более выгодных условиях.
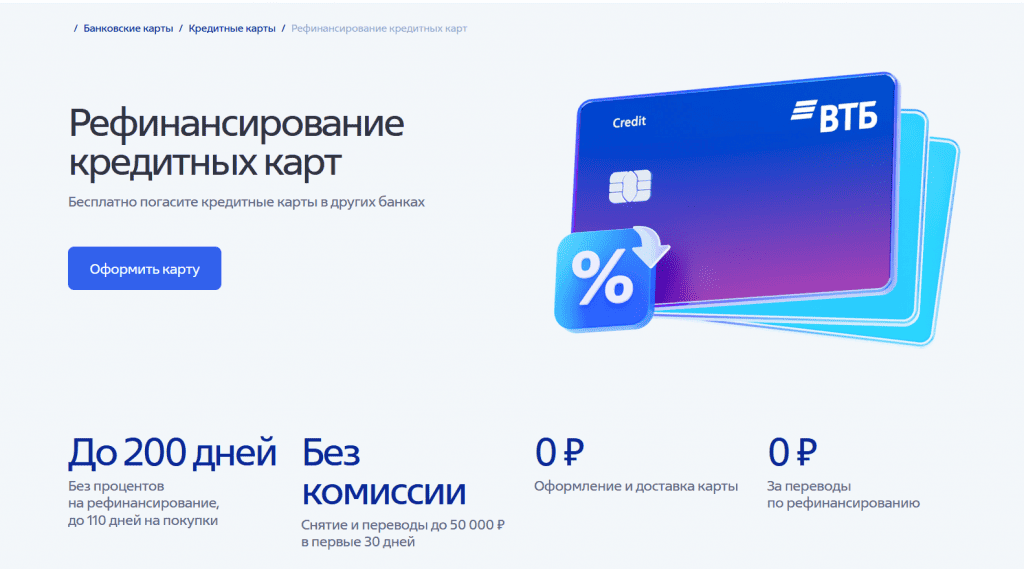
Для рефинансирования ВТБ предлагает «Карту возможностей». Механизм простой: банк выдаёт вам кредитный лимит, вы переводите деньги на погашение долгов в других банках, а потом возвращаете средства уже ВТБ. При этом действует льготный период до 200 дней — если успеете погасить всю сумму за это время, проценты платить не придётся.
Банк ВТБ предлагает рефинансирование через «Карту возможностей». Итоговые условия зависят от суммы лимита и вашего статуса — зарплатный клиент вы или нет.
Условие
Значение
Льготный период на рефинансирование
До 200 дней без процентов
Льготный период на покупки
До 110 дней
Кредитный лимит
До 1 млн рублей
Оформление и доставка карты
Бесплатно
Переводы на погашение долгов в других банках
Без комиссии
Снятие наличных и переводы в первые 30 дней
До 50 000 рублей без комиссии
Кэшбэк в выбранных категориях
До 15% рублями (максимум 3 000 рублей в месяц)
Ставка после окончания льготного периода
От 19,9% годовых
Чтобы получить карту, нужно соответствовать требованиям банка. Список документов зависит от того, какую сумму вы запрашиваете.
Требования к заёмщику:
гражданство Российской Федерации;
возраст от 21 года;
для лимита до 300 000 рублей — только паспорт;
для лимита более 300 000 рублей — паспорт и документ, который подтверждает доход;
срок по кредиту, который вы хотите рефинансировать, должен быть больше 3 месяцев;
отсутствие текущих просрочек по платежам.
Доход можно подтвердить тремя способами: справкой 2-НДФЛ, справкой по форме банка или электронной выпиской из . Зарплатным клиентам ВТБ подтверждать доход не нужно — банк видит поступления на счёт.
Что делать, если не соответствую требованиям банка?
Спросить юриста
Миллер Екатерина
ведущий юрист компании «КредитаНет»
Банки часто отказывают в рефинансировании тем, кому оно нужнее всего — людям с просрочками и низким доходом. Получается замкнутый круг: чтобы выбраться из долгов, нужен новый кредит, а его не дают из-за плохой кредитной истории. В такой ситуации стоит рассмотреть процедуру банкротства физического лица. По закону № 127-ФЗ она позволяет списать задолженность, если платить действительно нечем. После завершения процедуры кредиторы и коллекторы прекращают требования.
Если банк отказал в рефинансировании, а платить по кредитам нет возможности, юристы «КредитаНет» помогут разобраться в ситуации и подобрать решение. Первичная консультация — бесплатная.
Когда выгодно рефинансировать кредитную карту
Рефинансирование — не универсальное решение. Кому-то оно поможет сэкономить десятки тысяч рублей, а кому-то только добавит проблем. Чтобы понять, подходит ли вам этот вариант, нужно сравнить текущие условия по кредитам с тем, что предлагает ВТБ.
Когда рефинансирование выгодно
Когда рефинансирование невыгодно
Высокая ставка по текущим картам. Если вы оформили кредитки в период высокой ключевой ставки Центрального Банка — например, в ноябре 2024 года, когда она достигала 21% — сейчас есть смысл перекредитоваться. На январь 2026 года ключевая ставка ЦБ составляет 16%. Банки снижают проценты вслед за ней
Низкая ставка по текущему кредиту. Если вы брали карту в 2020-2021 году, когда ставка ЦБ была на историческом минимуме 4,25%, банки выдавали займы под 10-14% годовых. Сейчас таких условий нет. Держитесь за свой договор
Нужны дополнительные деньги. Лимит до 1 млн рублей позволяет не только погасить старые долги, но и получить свободные средства на другие цели
Небольшая сумма долга. Если задолженность составляет 30 000-50 000 рублей, проще погасить её напрямую. Вы потратите время на оформление новой карты, закрытие старых договоров, а экономия составит пару тысяч рублей
Заканчивается льготный период. Допустим, через две недели истекает грейс-период, а денег на полное погашение нет. Банк начнёт начислять проценты — часто 30-40% годовых. Рефинансирование даст вам ещё 200 дней без процентов
Плохая кредитная история. Банк проверяет данные через бюро кредитных историй (БКИ). Если у вас есть текущие просрочки, в одобрении откажут. Сначала нужно закрыть просрочку
Перед оформлением посчитайте, сколько вы переплатите по текущим картам и сколько — по новой. На сайте ВТБ есть кредитный калькулятор, который поможет сравнить варианты. Если экономия получается существенной, рефинансирование имеет смысл.
Как оформить рефинансирование кредитной карты в ВТБ
Процесс оформления занимает несколько дней. Заявку можно подать онлайн — не нужно ехать в отделение и стоять в очереди. Предварительное решение банк выдаёт за пару минут. Вот пошаговая инструкция:
Шаг 1. Подайте заявку на сайте ВТБ
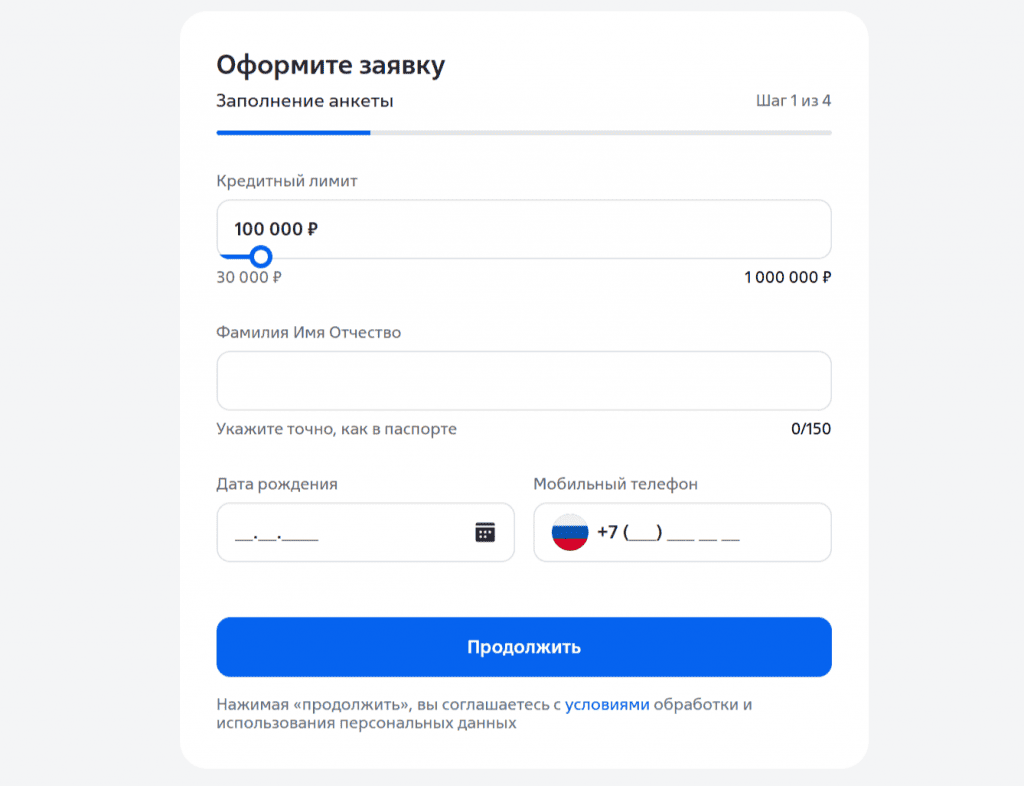
Зайдите на и заполните анкету. Укажите паспортные данные, контактную информацию и желаемый лимит. Если вам нужно до 300 000 рублей, подтверждать доход не требуется. Для большей суммы приготовьте справку 2-НДФЛ или выписку из СФР.
Предварительный ответ приходит за несколько минут. Это ещё не окончательное одобрение — банк должен проверить вашу кредитную историю через БКИ. Если всё в порядке, с вами свяжется сотрудник для уточнения деталей. Обычно финальное решение занимает 1-2 рабочих дня.
Шаг 3. Получите карту
ВТБ доставит карту бесплатно по указанному адресу. Можно также забрать её в отделении. После получения активируйте карту в приложении «ВТБ Онлайн» или через банкомат.
Шаг 4. Переведите деньги на погашение долгов
У вас есть 30 дней, чтобы перевести средства на кредитные карты в других банках. Комиссию за такие переводы ВТБ не берёт. Важно: если вы не сделаете перевод в срок, банк может решить, что вы передумали, и уменьшит лимит на сумму, которую планировали направить на рефинансирование.
Шаг 5. Закройте договоры в других банках
Мало просто погасить долг — нужно официально закрыть кредитный договор. Для этого напишите заявление в каждом банке, где у вас была карта. На это у вас 60 дней с момента получения «Карты возможностей». Не тяните с этим: карты закрываются не моментально, а информация в БКИ появляется через несколько недель.
Шаг 6. Закройте договоры в других банках
Минимальный платёж — 3% от суммы задолженности. Вносите его до 20 числа каждого месяца. Но помните: если платить только минимум, вы не успеете погасить долг за 200 дней. Чтобы уложиться в льготный период и не платить проценты, рассчитайте, сколько нужно вносить ежемесячно, и придерживайтесь этой суммы.
Пример: вы перевели на рефинансирование 150 000 рублей. Льготный период — 200 дней, это примерно 6,5 месяцев. Делим 150 000 на 6,5 — получается около 23 000 рублей в месяц. Если платить только минимум 3% (4 500 рублей), за полгода вы внесёте 27 000 рублей, а долг почти не уменьшится. Льготный период закончится, и на оставшиеся 120 000 рублей банк начнёт начислять проценты по ставке от 19,9% годовых.
Плюсы и минусы рефинансирования кредитных карт в ВТБ
Прежде чем оформлять карту, взвесьте все за и против. Рефинансирование — хороший инструмент, но помимо преимуществ у него есть и недостатки.
Плюсы
Минусы
Длительный льготный период — до 200 дней без процентов. За это время можно полностью погасить долг и в результате не переплатить по процентам
Жёсткие сроки. Нужно перевести деньги за 30 дней и закрыть старые договоры за 60 дней. Опоздаете — потеряете льготный период
Бесплатное оформление. Не нужно платить за выпуск, доставку карты, обслуживание и переводы на рефинансирование
При нарушении условий льготный период отменяется полностью. Проценты начислят за каждый день с момента первого перевода
Все долги в одном месте. Вместо трёх платежей в разные банки — один платёж в ВТБ. Сложнее запутаться и пропустить срок
Ставка после льготного периода — от 19,9% годовых. Если не успеете погасить долг за 200 дней, переплата будет ощутимой
Лимит до 1 млн рублей. Можно закрыть крупные долги или получить дополнительные средства сверх суммы рефинансирования
Нужна хорошая кредитная история. С текущими просрочками карту не одобрят
Кэшбэк до 15% на покупки. Карта работает как обычная кредитка — можно пользоваться ей для повседневных трат и получать возврат
Не решает проблему, если платить нечем. Рефинансирование меняет условия долга, но не отменяет его
Перед оформлением честно оцените свою ситуацию: сможете ли вы вносить платежи регулярно и уложиться в льготный период. Если да, то рефинансирование — хороший способ сэкономить.
Как пользоваться картой после рефинансирования
После того как вы закрыли старые кредиты, у вас остаётся «Карта возможностей» с доступным лимитом. По ней можно делать покупки, снимать наличные, переводить деньги. Но чтобы избежать риска накопления долгов, важно пользоваться картой грамотно.
Вот несколько правил, которые помогут:
Не снимайте наличные без крайней необходимости. На снятие наличных льготный период не действует. Банк начнёт начислять проценты сразу — с первого дня. То же касается переводов на другие карты после первых 30 дней.
Следите за датами льготного периода. На покупки действует грейс-период до 110 дней. Это не значит, что у вас есть 110 дней с каждой покупки — период считается от даты выпуска карты. Уточните в приложении, когда именно он заканчивается.
Платите больше минимума. Минимальный платёж 3% в основном покрывает проценты. Тело долга при таком подходе уменьшается очень медленно. Если хотите закрыть задолженность быстрее, вносите столько, сколько можете.
Выбирайте категории кэшбэка. В приложении «ВТБ Онлайн» можно подключить до 4 категорий с повышенным возвратом — супермаркеты, аптеки, АЗС, кафе и другие. Кэшбэк до 15% немного компенсирует расходы.
Что делать, если после рефинансирования снова накопились долги?
Спросить юриста
Главное — тратить только то, что вы точно сможете вернуть. Кредитная карта должна оставаться удобным инструментом, а не источником новых проблем.
Альтернативы рефинансированию кредитной карты
Рефинансирование — не единственный способ справиться с долгами. Если банк отказал или вы понимаете, что даже новые условия вам не подходят, есть другие варианты.
Реструктуризация. Вы обращаетесь в тот банк, где уже есть кредит, и просите изменить условия договора. Кредитор может увеличить срок выплаты, снизить ежемесячный платёж или дать отсрочку на несколько месяцев. Минус в том, что банк не обязан соглашаться на реструктуризацию. Это его право, а не обязанность.
Кредитные каникулы. По заёмщик может получить отсрочку платежей на срок до 6 месяцев, если его доход снизился более чем на 30%. В это время вы не платите по кредиту, но проценты продолжают начисляться. После каникул их придётся погасить. Вариант для тех, кому нужно пережить сложный период, — болезнь, потерю работы, декрет. Но каникулы не уменьшают долг, а только откладывают его.
Банкротство физического лица. Если долги превышают 300 000 рублей и платить действительно нечем, закон № 127-ФЗ даёт возможность списать задолженность через процедуру банкротства. После её успешного завершения кредиторы и коллекторы больше не имеют права требовать деньги.
Когда рефинансирование недоступно, а долговая нагрузка стала непосильной, юристы «КредитаНет» помогут сделать выбор. Чаще всего выходом в таких случаях становится банкротство. Пройти его в одиночку сложно. Обратитесь за помощью к нашим специалистам. Они сопровождают эту процедуру на всех этапах: от сбора документов до получения решения суда. Первичная консультация — бесплатная.
Рефинансирование в ВТБ позволяет закрыть долги по кредитным картам других банков с льготным периодом до 200 дней. Главное — уложиться в сроки: перевести деньги за 30 дней и закрыть старые договоры за 60.
Для получения карты с лимитом до 300 000 рублей нужен только паспорт. Для большей суммы банк запросит справку о доходах — 2-НДФЛ или выписку из СФР.
Рефинансирование выгодно, если ставка по вашим текущим кредитам выше, чем предлагает ВТБ.
Если долги превышают возможности и рефинансирование недоступно, юристы «КредитаНет» помогут найти выход из ситуации. Обратитесь за советом к профессионалам.
Быстрое банкротство физических лиц
Остались вопросы?
Можно ли рефинансировать кредитную карту с просрочкой?
Нет, при текущей просрочке банк откажет в одобрении. ВТБ проверяет данные через бюро кредитных историй и видит все ваши обязательства. Сначала нужно погасить просрочку, подождать, пока информация обновится в БКИ, и только потом подавать заявку.
Что будет, если не закрыть старую карту в течение 60 дней?
Банк отменит льготный период на всю сумму рефинансирования. Это значит, что проценты по ставке от 19,9% годовых начислят за каждый день с момента перевода денег. Экономия, на которую вы рассчитывали, превратится в дополнительные расходы.
Можно ли рефинансировать кредитную карту ВТБ другой картой ВТБ?
Нет, программа работает только для карт других банков. Если у вас возникли трудности с картой ВТБ, обратитесь в банк за реструктуризацией. Сотрудники могут предложить увеличить срок погашения или изменить график платежей.
Влияет ли рефинансирование на кредитную историю?
Информация о новом кредите и о закрытии старых договоров отразится в вашей кредитной истории. Это нормально — ничего плохого в этом нет. Если вы вносите платежи вовремя, история даже улучшится. А объединение нескольких долгов в один упростит контроль за финансами и снизит риск случайных просрочек.
Ведущий юрист компании «КредитаНет». Работает в сфере банкротства с 2020 года. Помогал клиентам сохранять ипотечное жильё ещё до введения поправок в Закон о банкротстве. Завершил более 400 дел по банкротству.
1% — это отказы клиентов от процедуры из-за найденных средств или изменившихся обстоятельств
Нам доверяют: рейтинг на Яндексе 5.0
Николай Ч.
Списали: 798 759 ₽
Номер дела: А03-****/2023
Профессионалы своего дела. Всем рекомендую, обращайтесь не пожалеете.
Читать полностью
Огромное спасибо всему коллективу компании кредита нет. Всю процедуру, которая длилась 1 год были на связи. Все вопросы решались легко. Вежливые, отзывчивые, всегда спрашивали есть ли какие-либо вопросы. Профессионалы своего дела. Всем рекомендую, обращайтесь не пожалеете.
Владимир К.
Списали: 537 438 ₽
Номер дела: А70-****/2023
Помогали и консультировали практически 24/7 радует цена услуг и рассрочка
Читать полностью
Банкротство прошло успешно , немного затянулось но стоило подождать и все решилось ! Помогали и консультировали практически 24/7 радует цена услуг и рассрочка. Спасибо большое. Теперб могу жить спокойно и не переживаать. Компания добросовестная!
Елена В.
Списали: 1 743 585 ₽
Номер дела: А45-****/2024
И вот спустя 9 месяцев я полностью освобождена от всех долгов. Моей радости нет предела…
Читать полностью
Обращайтесь не пожалеете. Я обратилась 9 месяцев назад. Заключили договор. Потом я запаниковала, но команда кредита нет повели себя как настоящие профессионалы. Они меня успокоили, убедили. И вот спустя 9 месяцев я полностью освобождена от всех долгов. Моей радости нет предела. Желаю всей команде кредита нет здоровья, удачи, процветания! Я ни сколько не пожалела, что обратилась именно к ним. Советую обращаться только сюда.
Валерия Н.
Списали: 2 029 863 ₽
Номер дела: А41-****/2023
Теперь у меня все в порядке, я выездная, я официально трудоустроена, у меня своя личная банковская карта (очень…
Читать полностью
Моя процедура банкротства завершилась, я больше не должна никому никаких денег. Качественная поддержка квалифицированных юристов в любое время, всегда развернутые ответы на все вопросы, было и по несколько раз, когда я не понимала. Сама я практически ничего не делала, все сделали юристы из компании. Процедуру банкротства проходила я, проходил супруг, он тоже доволен, у него быстрее все завершилось. Огромное спасибо за качественно оказанные услуги. Теперь у меня все в порядке, я выездная, я официально трудоустроена, у меня своя личная банковская карта (очень неудобно было без нее). Однозначно, мои наилучшие рекомендации и благодарность сотрудникам.
Юлия Н.
Теперь я свободный от долгов человек, что очень радует. Всем кто собирается на процедуру по банкротству, советую компани…
Читать полностью
Хочу выразить огромную благодарность компании "кредита нет". Я обратилась в компанию в октябре прошлого года. Процедура длилась около 10 месяцев. Все сотрудники очень вежливые, отзывчивые, доброжелательные. Всегда были на связи, если мне было не удобно разговаривать, договаривались на удобное мне время и перезванивали. Выражаю благодарность своему финансовому управляющему Демидову Антону, и всем сотрудникам сопровождающих меня на этапе процедуры. Теперь я свободный от долгов человек, что очень радует. Всем кто собирается на процедуру по банкротству, советую компанию "Кредита нет". Я выбрала из многих именно эту компанию и не пожалела. Всем огромное спасибо. Минусов я для себя не нашла
Елена Г.
Все суды прошли положительно! И вот спустя год, моя процедура банкротства окончена, карта все разблокировали и кредиты…
Читать полностью
Добрый день! РЕКОМЕНДУЮ! Итак, я обратилась в компанию год назад 16.07.2024. Для меня было очень волнительно проходить процедуру банкротства. Много было сомнений и страхов. Опытные менеджеры помогли мне справиться с этими эмоциями! Команда кредита.нет. На все мои вопросы в течение всей процедуры отвечали оперативно, разъясняли мне сложные вещи простыми словами, благодарю их за терпимость и компетентность. Все суды прошли положительно! И вот спустя год, моя процедура банкротства окончена, карта все разблокировали и кредиты все списываются! Я очень благодарная! Начинаю новую жизнь!
Шухрат Ю.
Сотрудники компании всегда были на связи и предоставляли квалифицированные консультации. Процесс банкротства прошёл легко…
Читать полностью
Я очень рад, что обратился в компанию «Кредита Нет». Их опыт и знания помогли мне справиться с финансовыми проблемами и освободиться от долгового бремени. Сотрудники компании всегда были на связи и предоставляли квалифицированные консультации. Процесс банкротства прошёл легко и без лишних трудностей. Я настоятельно рекомендую компанию «Кредита Нет» всем, кто испытывает трудности с финансами и ищет надёжного партнёра для решения своих проблем.
Владимир К.
Списали: 537 438 ₽
Номер дела: А70-****/2023
Помогали и консультировали практически 24/7 радует цена услуг и рассрочка. Спасибо большое. Теперб могу жить..
Читать полностью
Банкротство прошло успешно , немного затянулось но стоило подождать и все решилось ! Помогали и консультировали практически 24/7 радует цена услуг и рассрочка. Спасибо большое. Теперб могу жить спокойно и не переживаать. Компания добросовестная!
Наталья С.
За полгода мне помогли закрыть мои 5 кредитов и решить проблемы с долгами по ЖКХ на сумму более 300000руб…
Читать полностью
Уважаемая администрация "Кредита Нет", я хотела бы выразить свою благодарность всем сотрудникам вашей компании за их превосходную работу и помощь в решении моих проблем. За полгода мне помогли закрыть мои 5 кредитов и решить проблемы с долгами по ЖКХ на сумму более 300000руб.Я счастлива и благодарна вам за это. Высококвалифицированные специалисты отлично разбираются в вопросах кредитования и долгов и проявляют понимание и сострадание к своим клиентамЯ искренне благодарна всему коллективу за их усердную работу. Ваша компания настоящий лидер в своей отрасли, и я рекомендую её всем, кому требуется профессиональная помощь в решении финансовых проблем. Спасибо вам на ваш труд!
Герман К.
Списали: 511 644 ₽
Номер дела: А76-****/2024
Спасибо большое команде "кредитамнет" все прошло быстро,без сложностей, не дорого.
Читать полностью
Спасибо большое команде "кредитамнет" все прошло быстро,без сложностей, не дорого. Коллектив вежливый, обьясняли все доходчиво еще раз спасибо.
Лилит З.
Списали: 652 331 ₽
Номер дела: А15-****/2024
Обратилась в компанию, проконсультировали, заключили договор, очень грамотные специалисты, всегда на связи
Читать полностью
Хочу выразить огромную благодарность юристам компании КредитаНет, в апреле 2024 года обратилась в компанию, проконсультировали, заключили договор, очень грамотные специалисты, всегда на связи, сами часто звонили, в марте 2025 процедура завершилась, обращайтесь, не пожалеете,
Елена П.
Списали: 725 355 ₽
Номер дела: А46-****/2024
С меня списали все долги,около 800 тыс.Ребята всегда были на связи,отвечали на все вопросы,так же звонили и интересовались есть ли вопросы,все ли понятно)
Читать полностью
Выражаю огромную благодарость компании "КредитаНет" и ее сотрудникам.В марте 2024 года я выиграла бесплатный договор и в 26 ноября процедура завершилась!С меня списали все долги,около 800 тыс.Ребята всегда были на связи,отвечали на все вопросы,так же звонили и интересовались есть ли вопросы,все ли понятно)Отдельное спасибо генеральному директору за то,что собрал такую крутую команду
osokin 1179
Свобода от долгов, все кредитные задолженности анулированы, а они составляли более…
Читать полностью
Сотрудничала с компанией "КредитамНет ", и безусловно осталась довольна проделанной работой. Свобода от долгов, все кредитные задолженности анулированы, а они составляли более 1млн.руб. Спасибо за чуткое отношение) Специалисты всегда на связи, все грамотно и доходчиво объясняют. Однозначно рекомендую! А компании желаю дальнейшего процветания и успехов!
Алиса А.
Списали: 310 428 ₽
Номер дела: А61-****/2023
Грамотный и вежливый персонал, который приходил мне на помощь по любому вопросу на протяжении всего времени…
Читать полностью
Хочу выразить огромную благодарность данной компании. Грамотный и вежливый персонал, который приходил мне на помощь по любому вопросу на протяжении всего времени, пока длилась процедура. Я осталась очень довольна и рада тому, что доверила свое дело данной компании))))
Сергей Б.
Списали: 883 465 ₽
Номер дела: А41-****/2023
По человечески одним словом! отличная команда, хорошие люди. Рекомендую…
Читать полностью
Прекрасные специалисты, отличный персонал, поддерживают на всех этапах процедуры, девушки по телефону всегда вежливые консультируют объективно по вашей ситуации, правда больше года проходил процедуру банкротства, тут по ситуации каждого человека . Очень сильно помогли за не большие деньги, главное платить можно не большими частями ..это очень важно когда человек оказался в такой ситуации! По человечески одним словом! отличная команда, хорошие люди. Рекомендую если оказались в подобной ситуации.
Наталья С.
Реально избавляют от долгов!!! Честно! 100 процентов!!! Без обмана! Юристы и финансовый управляющий сделали дело профессионально…
Читать полностью
Реально избавляют от долгов!!! Честно! 100 процентов!!! Без обмана! Юристы и финансовый управляющий сделали свое дело профессионально, чётко и быстро!!! Консультировали по любому вопросу! Если действительно решились на процедуру банкротства - обращайтесь только сюда!
Наталья Т.
Процедура банкротства прошла интересно. Благодарю команду за терпение, внимание, заботу! Благодарю, что сейчас свободна…
Читать полностью
Здравствуйте. Благодарю команию "КредитаНет"! Оказалась в сложной ситуации, когда все заработанные егьги уходили на погашение долговых обязательств. На жизнь почти ничего не оставалось. Обратилась в компанию. Проконсультировали, заключили договор и сразу начали работать. Я собрала необходимые документы. Сотрудники компании всё время были на связи, помогали, курировали, консультировали. Процедура банкротства прошла интересно. Благодарю команду за терпение, внимание, заботу! Благодарю, что сейчас свободна от долгов. Процветания вам!
Анна З.
Сотрудники всегда были на связи. Все доходчиво объясняли. Что мне понравилось, так это то…
Читать полностью
Хочу выразить слова благодарности компании КредитаНет за качественную работу. Процедура банкротства заняла 6 месяцев. Сотрудники всегда были на связи. Все доходчиво объясняли. Что мне понравилось, так это то, что у них фиксированная сумма за их услуги, а не так как многие организацию тянут время и берут ещё за это деньги. В данном случае, все четко было обговорено изначально, предоставили рассрочку. Результат есть! Долг списан. Спасибо огромное!
Влад К.
Процедура прошла быстро,за 5 месяцев,все списали,я остался доволен…
Читать полностью
Добрый день!Хочу поблагодарить всех сотрудников этой компании за проделанную работу.Специалисты с большой буквы.Отдельное спасибо специалисту Диане,котораю отвечала на все вопросы,подсказывала как и что лучше сделать. Процедура прошла быстро,за 5 месяцев,все списали,я остался доволен!
Osipchik.2011
Мои долги списаны. Я теперь живу и дышу спокойно.Рекомендую всем…
Читать полностью
Спасибо компании КредитаНет. Работают профессионалы. Все отношения с компанией кристально чистые, никаких подводных камней.Стоимость услуги посильная. Очень вежливые сотрудники, всегда на связи. Компания взяла в свои все дела по процедуре и довели до конца. Огромное им спасибо. Мои долги списаны. Я теперь живу и дышу спокойно.Рекомендую всем.
Никита Ф.
Профессионалы своего дела!все сделали четко ,даже ни разу не был лично в суде..
Читать полностью
Профессионалы своего дела!все сделали четко ,даже ни разу не был лично в суде.Ребята молодцы,дай бог здоровья и успехов в этом тяжёлом деле!
nikita.nechaefff
Теперь я свободный от долгов человек, что очень радует. Всем кто собирается на процедуру по банкротству, советую компанию "Кредита нет"...
Читать полностью
Хочу выразить огромную благодарность компании "кредита нет". Я обратилась в компанию в октябре прошлого года. Процедура длилась около 10 месяцев. Все сотрудники очень вежливые, отзывчивые, доброжелательные. Всегда были на связи, если мне было не удобно разговаривать, договаривались на удобное мне время и перезванивали. Выражаю благодарность своему финансовому управляющему Демидову Антону, и всем сотрудникам сопровождающих меня на этапе процедуры. Теперь я свободный от долгов человек, что очень радует. Всем кто собирается на процедуру по банкротству, советую компанию "Кредита нет". Я выбрала из многих именно эту компанию и не пожалела. Всем огромное спасибо.
Карина -
Компания очень крутая, все документы за меня собрали, я вообще с Челябинской области. Все делали дистанционно..
Читать полностью
Расскажу, что со мной произошло. Было много кредитов, был бизнес. В 2022 году, пришлось закрыть ИП, не могла платить кредиты. Целый год думала, что смогу платить, пыталась, стало только хожу. В 2023 году 16 января обратилась в компанию КредитамНет. Заключила договор, и начали работу. 2023 году 29 декабря, я получила решения суда, о том что все долги списаны ) Компания очень крутая, все документы за меня собрали, я вообще с Челябинской области. Все делали дистанционно. Всегда отвечали на звонки, если были вопросы на все отвечали. Очень крутая команда! Огромное Вам спасибо! Благодаря Вам, нет долгов, нет арестов на картах.
Larisa Y.
Благодаря профессионализму и компетентности её сотрудников, мне удалось успешно пройти процедуру банкротства…
Читать полностью
Хочу поделиться положительным опытом сотрудничества с компанией «Кредита Нет». Благодаря профессионализму и компетентности её сотрудников, мне удалось успешно пройти процедуру банкротства и избавиться от долговых обязательств. Специалисты компании всегда были готовы ответить на мои вопросы и предоставить необходимые консультации. Процесс банкротства прошёл гладко и без лишних сложностей. Я рекомендую компанию «Кредита Нет» всем, кто оказался в сложной финансовой ситуации и ищет надёжного помощника для решения своих проблем.
Наталья К.
Хочется отметить чёткую организацию работы, быстрое оформление документов и подачу заявления в суд…
Читать полностью
Обратилась в компанию "Кредитам нет" из-за сложной финансовой ситуации. Хочется отметить чёткую организацию работы, быстрое оформление документов и подачу заявления в суд. На протяжении всего процесса банкротства была в курсе событий и получала разъяснения на все интересующие вопросы вопросы.
Максим Ч.
Процедура заняла 7 месяцев и закончилась в положительную для меня сторону. Огромное спасибо…
Читать полностью
Специалисты компании оказывали мне услуги по юридическому сопровождению по делу о банкротстве. Процедура заняла 7 месяцев и закончилась в положительную для меня сторону. Огромное спасибо за оперативность и проыессионализм
RB
Компания продемонстрировала высокий уровень экспертизы и понимания в области банкротства…
Читать полностью
Благодарю за профессиональный подход и помощь в оформлении процедуры банкротства. С момента начала сотрудничества до успешного завершения процесса, я была приятно удивлена и впечатлена вашим качественным обслуживанием. Компания продемонстрировала высокий уровень экспертизы и понимания в области банкротства. Их команда профессионалов оказала мне неоценимую поддержку, внимательно выслушивала мои вопросы и предоставляла исчерпывающие ответы, что помогло мне чувствовать себя уверенно на каждом этапе процесса. Благодаря их компетентности и эффективности, процедура банкротства была оформлена успешно и без лишних сложностей. Я ценю профессионализм и заботу, которые вы проявляли во время работы с моим делом. ⠀ Я определенно рекомендую компанию всем, кто ищет надежного партнера для решения финансовых вопросов и оформления процедуры банкротства. Спасибо вам за ваше отличное обслуживание и поддержку!
lenochka210677
Грамотные,профессиональные сотрудники,внимательное , доброе отношение к клиенту…
Читать полностью
Великолепная компания "Кредита нет"! Грамотные,профессиональные сотрудники,внимательное , доброе отношение к клиенту. Готовность оперативно помочь в любом вопросе,касающемся дела. Даже психологическая поддержка и рекомендации на будущее!Я в восторге от качества работы всех сотрудников компании! Однозначно,рекомендую каждому,кто оказался в затруднительном положении из-за кредитов. Благодарю всех и каждого сотрудника компании за оказанную мне помощь!
Александр К.
Всё сложилось как обещали на консультации. Имущество сохранено. ОГРОМНОЕ ВАМ СПАСИБО! Вы помогли мне избавиться от долгов и начать новую жизнь принося пользу другим.
Читать полностью
В компанию Кредита нет обратился в августе в апреле процедура удачно закончилась. Был риск потери имущества. Всё сложилось как обещали на консультации. Имущество сохранено. ОГРОМНОЕ ВАМ СПАСИБО! Вы помогли мне избавиться от долгов и начать новую жизнь принося пользу другим. Ваша работа очень нужна людям оказавшимся в подобной ситуации! ДОЛГИХ ВАМ ЛЕТ И ПРОЦВЕТАНИЯ! Отдельное спасибо кредитному управляющему! Рекомендую всем!
Наталья К.
Списали: 978 362 ₽
Номер дела: А78-****/2023
Были в начале сомнения по поводу того, что меня кинут, но специалисты были всегда на связи и через полгода я уже не думала о плохом и полностью доверилась юристам компании
Читать полностью
В данную компанию я обратилась в мае 2023г. Сначала просто проконсультироваться, что мне больше всего понравилось так это грамотный подход специалистов, всё объяснили, доброжелательное отношение (есть с чем сравнивать, ранее обращалась в разные организации). Обдумав всё я решила заключить с ними договор и не пожалела! Конечно процедура заняла больше времени, чем я ожидала, но мы достигли желаемый результат! Были в начале сомнения по поводу того, что меня кинут, но специалисты были всегда на связи и через полгода я уже не думала о плохом и полностью доверилась юристам компании. Еще один положительный бонус это то, что у них действует лотерея, где возможно выиграть и получить полное сопровождение бесплатно, к сожалению удача была здесь не на моей стороне, очень рада за тех кому повезло!) Спасибо большое юристам КредитаНет!
Наталья Е.
Списали: 1 264 331 ₽
Номер дела: А08-****/2023
Команда хорошая. Всегда на все мои вопросы отвечали. Стараются звонить раз в 1-2 недели
Читать полностью
Номер заказа/обращения: 23418327-09-2023
Обратилась за помощью в самый критический момент моей жизни. До этого уже думала о подобной процедуре годом ранее, но так как была возможность, я продолжала платить кредиты. И вот спустя год я столкнулась с трудностями. Выхода не было, решила рискнуть и довериться данной организации.
Созвонились, проконсультировали, рассказали о процедуре. Так как я ни когда за всю жизнь не обращалась в суд и не участвовала в каких-либо процессах, не знала вообще как это делается. Так же и документы, где их брать. Всё объяснили, помогли их получить. Собрали необходимые документы и подали их в суд. Всю сумму за услуги сразу я оплатить не смогла, брала рассрочку на 6 месяцев. Это были последние деньги ( Если бы меня кинули. я не знаю что бы я делала).
Команда хорошая. Всегда на все мои вопросы отвечали. Стараются звонить раз в 1-2 недели. Меня это даже первое время пугало, так как всегда думала о "что-то случилось/что-то пошло не так", но как оказалось, звонили что бы ответить на вопросы и держать меня в курсе.
Что понравилось: Квалифицированные сотрудники.
Качественная консультация.
Курирование в процессе процедуры.
Помощь в сборе документов.
Ольга К.
Списали: 592 070 ₽
Номер дела: А51-****/2023
со сбором документов не было никаких проблем , всем занимались юристы , вывели очень быстро в суд
Читать полностью
В 2023 году я обратилась в компанию Кредитам Нет - узнала я об этой компании от своей дочки так как она тоже проходила банкротства в компании "Кредитам Нет 'и все разрешилось положительно дочка банкрот , и вот по совету дочки я обратилась в эту компанию Кредитам Нет, рассказала о своих проблемах о том что просто нет возможности больше платить кредиты , долг был 1500 миллиона , это вместе с процентами , коллекторы просто не давали жить , на начальном этапе меня консультировал Григорий , за что ему большое спасибо и низкий поклон , со сбором документов не было никаких проблем , всем занимались юристы , вывели очень быстро в суд , спустя 3 месяца _ 12 09 2023 г состоялся мой первый суд где я была признана Арбитражным судом - о несостоятельности (БАНКРОТ) ввели реализацию имущества , а это ещё пол года ожидания, и наконец то мой счастливый день настал это 14. 03. 2024 г - меня объявили банкротом, я счастлива !
Виктория
Начиная от этапа консультации и на прохождении всей процедуры сотрудники компании показали свой профессионализм…
Читать полностью
Хочу выразить слова огромной благодарности всей команде "КредитамНет", которая помогла мне избавиться от кредитных долгов, в сумме свыше 1млн. руб. Жизненные обстоятельства сложились так, что я и дальше не смогла выполнять кредитные обстоятельства перед кредиторами, уже и отчаялась, как быть. Единственным выходом было обратиться к процедуре банкротства.
Начиная от этапа консультации и на прохождении всей процедуры сотрудники компании показали свой профессионализм. Всегда были на связи, объясняя грамотным, доступным языком, помогли собрать все необходимые документы, оформили рассрочку оплаты за услугу(что очень удобно). Проживаю в другом регионе от основной прописки, все проходило дистанционно. Обратилась в "КредитамНет" в ноябре 2021г и в сентябре 2023г меня признали банкротом, благодаря слаженной работе консультантов, менеджеров, юристов и фин. управляющего Демидова А. В.
Спасибо, Вам!
Однозначно, рекомендую данную компанию.
Оксана Ф.
Вы делаете неоценимую работу для людей. И у вас самые минимальные цены по стране…
Читать полностью
В Компанию Кредитанет обратилась в конце 2022 года. Очень грамотный юрист быстро оформил мне договор с хорошей рассрочкой на пол года. Достаточно быстро были собраны все документы для подачи в суд. Первое заседание было очень быстро назначено, но в виду своих личных обстоятельств несколько раз переносила суд. В апреле 2024 года наконец с меня сняли все обязательства.
Я очень благодарна сотрудникам фирмы за такой огромный вклад в помощи людям. Вы делаете неоценимую работу для людей. И у вас самые минимальные цены по стране. Успехов вам и процветания.
Любовь Г.
Отношения с компанией кристально чистые. Без всяких подводных камней. Стоимость услуги доступная…
Читать полностью
Пару дней назад завершилась процедура списания долгов в компании КредитаНет. Огромное спасибо компании и сотрудникам. Все было на высшем уровне. Все вежливые, постоянно на связи, чувствуется профессионализм. Отношения с компанией кристально чистые. Без всяких подводных камней. Стоимость услуги доступная. Рекомендую всем. Все вы большие молодцы. Спасибо вам огромное.
Ruslan I.
Списали большую задолженность без проблем, консультировали по всем вопросам, раз в неделю звонили спрашивали есть ли вопросы какие-то…
Читать полностью
Рекомендую данную организацию для списания ваших долгов!
Выражаю огромную благодарность за проделанную работу по моему делу!
Списали большую задолженность без проблем, консультировали по всем вопросам, раз в неделю звонили спрашивали есть ли вопросы какие-то…
По началу конечно все было непонятно и было огромное не доверие к этой организации, да и вообще не верили, что возможно списать задолженности по кредитам в соответсвии с законом. Оказалось, что все это реально и все долги реально списываются. Моя процедура длилась год, долго так, потому что выставлялась машина на торги и долго не продавалась. Но вот все закончилась и я теперь никому не должен, спасибо ещё раз вам огромное! Единственный минус, не знаю правда это кого больше касается финансового управляющего или сотрудников «КРЕДИТАМНЕТ», то что ежемесячные выплаты в размере прожиточного минимума перечислялись несвоевременно, с опозданием, бывало такое, что жить вообще не на что было.
Лариса Ш.
И вот в обещанный срок, ни днем больше, все закончилось, счастью моему нет предела, моя жизнь началась с чистого листа…
Читать полностью
Выражаю огромную благодарность компании Кредитамнет - вы настоящие профессионалы своего дела !
Ответственные и внимательные к своим клиентам.
На компанию наткнулась случайно у блогера и решила позвонить, (но так как уже был опыт сотрудничества с другой компанией и результат оказался плачевным, вместо того, чтоб решить вопрос с моими долгами, меня загнали ещё в большие долги ) мне было просто интересно, что же здесь пообещают. Оставила заявку, на следующий день перезвонил юрист, все уточнил, рассказал все доступно и понятно для меня.
На протяжении всей процедуры были всё время на связи, отвечали на интересующие меня вопросы, поддерживали.
В общем я была уверена в качестве услуг и чувствовалось полное сопровождение в течении всего времени.
И вот в обещанный срок, ни днем больше, все закончилось, счастью моему нет предела, моя жизнь началась с чистого листа.
Я бесконечно благодарна всей дружной команде компании, Вы молодцы, успехов Вам и процветания !
Людмила
В моей сложнейшей ситуации - около 2млн. долга, юристы этой фирмы полностью (с первого звонка до полного списания долгов) справились за 8 месяцев…
Читать полностью
Искренне рекомендую обращение в "КредитаНет"! Великолепная команда профессионалов, работают очень быстро, грамотно, удобно для клиента. В моей сложнейшей ситуации - около 2млн. долга, юристы этой фирмы полностью (с первого звонка до полного списания долгов) справились за 8 месяцев. И это при том, что часть срока приходилась на новогодние каникулы.
Я обратилась в "КредитаНет" в октябре 2021 года, и мне подробнейшим образом объяснили все детали процедуры. Предупредили, что после первого же судебного заседания будут заблокированы все мои счета, рассказали как общаться с представителями банков и коллекторами, объяснили, какие документы мне необходимо будет предоставить, расписали все обязательные платежи в процедуре банкротства. И, самое главное, предоставили очень комфортный и щадящий для меня график рассрочки по оплате юридического сопровождения. После заключения договора и предоставления мной документов все происходило очень быстро. В офис я приезжала еще только один раз, привозила оригинал доверенности для суда. Все остальное происходило без моего участия.
Сотрудники "КредитаНет" были всегда на связи, за исключением короткого периода технических проблем с WhatsApp. Кроме WhatsApp всегда готовы были ответить на почту или по телефону. Всегда отвечали на мои вопросы и даже успокаивали)
Еще раз хочу сказать огромное спасибо! Вы делаете очень важное и нужное дело.
Елена Р.
Все проходит ровно так, как говорили на первоначальной консультации. Спасибо большое..
Читать полностью
Очень подробная и грамотная консультация. Приемлимые цены, относительно других компаний. Заключила договор 2. 09 и 04. 10 меня уже признали банкротом. Работают очень быстро. Все проходит ровно так, как говорили на первоначальной консультации. Спасибо большое за своевременнее и быстрые ответы на звонки и сообщения , если бы не вы, не знаю что бы и делала.
Валерия Н.
Списали: 2 029 863 ₽
Номер дела: А41-****/2023
Очень довольна, что обратилась именно сюда - никаких скрытых платежей, все прозрачно и понятно
Читать полностью
Бизнес прогорел, а кредиты остались. Четыре банка, общая сумма около 800 тысяч. Спасать было нечего – денег нет, имущество заложено. КредитаНет предложил реальный план: сохранить единственное жилье и законно списать долги. На консультации объяснили все нюансы банкротства, помогли подготовить документы. Сейчас процедура на финальной стадии, осталось дождаться решения суда. Очень довольна, что обратилась именно сюда - никаких скрытых платежей, все прозрачно и понятно
Яна К.
Списали: 2 028 103 ₽
Номер дела: А81-****/2023
Цены на услуги оказались самыми доступными среди аналогичных предложений на рынке, что стало приятным сюрпризом.
Читать полностью
Хочу выразить благодарность команде компании Кредитанет за профессионализм и внимательное отношение! Специалисты компании действительно впечатлили своей компетентностью и вежливостью. Цены на услуги оказались самыми доступными среди аналогичных предложений на рынке, что стало приятным сюрпризом. Особенное спасибо за оперативность в ответах на все мои вопросы — каждый раз чувствовалось, что мне оказывают полноценную поддержку. Даже в выходные дни сотрудники оставались на связи, что крайне ценно в таком важном деле. Отдельная благодарность финансовому управляющему Антону Демидову за его работу и чуткость. Благодаря его поддержке процесс банкротства прошел легко и комфортно. Рекомендую Кредитанет всем, кто ищет надежного партнера в финансовых вопросах
Юлия А.
Списали: 2 566 758 ₽
Номер дела: А40-****/2024
Благодаря вам я прошла банкротство и теперь могу двигаться дальше
Читать полностью
Команда, которая действительно заботится о своих клиентах! Благодаря вам я прошла банкротство и теперь могу двигаться дальше. Я порекомендую своему другу, он тоже с вами проходит Спасибо!
Нина П.
Списали: 1 045 825 ₽
Номер дела: А28-****/2022
Очень грамотная,исполнительная,внимательная компания!Здоровья всем,процветания!
Читать полностью
Спасибо всем специалистам по проведению процедуры банкротства на сто процентов! Очень грамотная,исполнительная,внимательная компания!Здоровья всем,процветания!
Мирослава
Процесс банкротства прошёл быстрее, чем я думала. Теперь я свободна от долгов и могу спокойно заботиться о маме…
Читать полностью
У меня была сложная ситуация: взяла кредит на машину, а потом мама заболела, и все деньги пошли на её лечение. В итоге я не могла выплатить кредит и оказалась в тупике.
Когда я обратилась в "Кредита нет", я вообще не знала, что делать и куда бежать. Но ребята там сразу показали, что всё будет ок. Они всё мне объяснили, взяли на себя все юридические заморочки и поддерживали меня на каждом шагу.
Что мне понравилось, так это то, что с ними всегда можно было связаться и задать любой вопрос. Иногда приходилось немного подождать ответа, но это мелочи по сравнению с тем, какую помощь они мне оказали.
Процесс банкротства прошёл быстрее, чем я думала. Теперь я свободна от долгов и могу спокойно заботиться о маме. Огромное спасибо команде "Кредита нет" за то, что помогли мне в такой сложной ситуации. Если у вас проблемы с долгами и вы не знаете, что делать, я очень советую обратиться к ним. Они реально помогают!
Виолетта Г.
С первого звока до последнего сообщения пока мы в процедуре были – вежливое общение, разъяснение ситуации. Помощь во всём…
Читать полностью
Кредита Нет – это организация, которпая меня покорила своим отношением к клиентам. С первого звока до последнего сообщения пока мы в процедуре были – вежливое общение, разъяснение ситуации. Помощь во всём. Всегда подсказывали, что сделать, что какой документ обозначает, для чего он нужен вообще. Я на последнем этапе, всё позади, кредиты и микрозаймы списали мне, из имущества только машина с молотка ушла, дом мой на месте, всё хорошо!)
Игорь М.
Я почти ничего не потерял, зато избавился от долгов и по микрокредитам и от того большого кредита, всё списали подчистую…
Читать полностью
Я взял первый кредит на машину, потом с работой траблы были, немного запустил, не оплачивал, потом как посмотрел сколько накапало… Взял другой кредит побольше, думал этот закрыть, чтобы долги не капали. Но прогадал, так как платить в месяц по кредиту надо было 20 штук. На жизнь и еду вообще не оставалось, пошёл в микрозаймы, в итоге был в долгах как в шелках всеь. Честно думал уже что-то с собой сделать, не были ни сил, ни настроения, ни денег… ни поддержки. Мать сказала, что я дурак и не поможет, типа сам занимал, сам и выкручивайся… Ну я и выкрутился – обратился за банкротством в фирму Кредита Нет! Я многие компании рассматривал, но отзывы… мягко говоря не очень были о многих фирмах. Не получалось контакта при звонке. Я долго искал нормальных юристов. Мне помог Дмитрий Александрович – профи в своём деле. Помог сохранить и дом, и землю, и инструменты мои, они не 5 копеек стоили мне, дороги были. Я почти ничего не потерял, зато избавился от долгов и по микрокредитам и от того большого кредита, всё списали подчистую! Спасибо вам, ребята за помочь! Респект и уважуха!)))
Анна П.
Ребята мне так помогли! Буквально вернули к жизни, вытащили из кредитной ямы, в которую меня засунул муж! Спасибо вам огромное..
Читать полностью
На меня оформил кредит мой бывший муж, меня сделал поручителем и смылся на юга! Я осталась одна с детьми и с его кредитами, к которым даже отношения не имею! А приходилось пол зарплаты им перечислять! А потом ребёнок в аварию попал… пока я Сашеньку лечила, процентов прилично набежало. У меня просто руки опускались, я не знала, что мне делать, куда бежать и к кому обращаться. Загуглила и нашла контору кредита нет. Ребята мне так помогли! Буквально вернули к жизни, вытащили из кредитной ямы, в которую меня засунул муж! Спасибо вам огромное, что решили ситуацию и спасли от долгов!
Степан В.
Плюс в том, что данная компания ставит целью именно помощь людям, видно, что они горят своим делом и работой…
Читать полностью
Плюс в том, что данная компания ставит целью именно помощь людям, видно, что они горят своим делом и работой, просыпается азарт, чтобы выиграть дело, а не просто капусты срубить и свалить в закат… у меня так брат попал на мошенников, которые только деньги вяали – 120 к а долги так и не списали и умыли руки. Хорошо, что мне повезло к юристом!
Кирилл Т.
Прониклись ситуацией и сказали что помогут и помогли!!! Избавили от коллекторов и долгов и на расстоянии! Спасибо им за это огромное..
Читать полностью
Я просрочил выплату и МФО подала на меня в суд!!! Звонили и приходили коллекторы. А что я им сделаю, нет у меня денег! Дырка от бублика! Ну так вышло, попал в неприятную историю, меня обманула женщина… Я остался у разбитого корыта… Увидел рекламу в ВК и обратился в Кредита Нет. Они сказали, в моём городе нет у них офиса, но всё равно могут помочь удалённо. Юристы здесь работают хорошоие опытные и грамоттные. Прониклись ситуацией и сказали что помогут и помогли!!! Избавили от коллекторов и долгов и на расстоянии! Спасибо им за это огромное!
Владислав П.
Если бы не вы, не знаю, что б и делал! Помогли во всём, оставалось и на проживание и на лекарства жене! Спасибо, низкий поклон…
Читать полностью
КредитамНет – название, которое говорит само за себя! Правильно, пора помогать народу избавляться от этой кабалы! Я вот сколько брал кредиты, всё вовремя отдавал до копеечки, а тут заболела жена. Начались больницы, лекарства, потерял работу, повис кредит. Ты его почуток платишь, а он будто не уменьшается, всё эти проценты, а потом штрафы, пени как покатились, думал из этой ямы уже никогда не выберусь! Обратился я в компанию КредитамНет. Всё рассказал как было, они обещали помочь и сдержали своё слово, помогли! От души! Я бы сам не справился, там бумаг столько нужно таскать туда сюда, да заполнять всё грамотно. Если бы не вы, не знаю, что б и делал! Помогли во всём, оставалось и на проживание и на лекарства жене! Спасибо, низкий поклон вашему труду от меня и от жены!
Елена в.
У нас не всё гладко проходило, кредиторы давили, но суд вынес мне хороший приговор: ничего никому не должна! Спасибо вашей компании…
Читать полностью
Самое важное, чтобы у юриста, который берётся за ваше дело, был ОПЫТ!!! Без него никуда. Сначала было дело обратилась в другой Центр за помощью. Ну они мне насчитали сумму приличную, сразу вынь да полож! А откуда, я сама в долгах как в шелках вся! АУ?! Что-то они там мялись, молодые все, в общем я разорвала договор с ними. Доверия не вызвали. Поэтому мне подсказали юристов, которые занимаются не всем подряд от разводов до дележки земли, а именно по банкротству, узкие специалисты кредианет. В Кредита нет я пришла с опаской, смотрю молодые все, но у них опыт у каждого большой, они мне это подтвердили делами, цифрами и я поверила. Тем более, что уже про них хорошие отзывы слышала и читала. У нас не всё гладко проходило, кредиторы давили, но суд вынес мне хороший приговор: ничего никому не должна! Спасибо вашей компании!