Содержание:
- Как проходит банкротство при ипотеке — кратко
- Кто может быть третьим лицом при банкротстве с ипотекой
Процедура банкротства ипотечного заёмщика имеет свои особенности, поскольку связана с залоговым жильём. Кратко перечислим порядок процедуры:
 Миллер Екатеринаведущий юрист компании «КредитаНет»
Реструктуризация возможна, если доход позволяет выполнять утверждённый судом план. При его исполнении дело может завершиться без реализации имущества. Если вводится реализация, имущество продают, а оставшиеся долги могут списать, кроме тех, от которых нельзя освободиться по закону. Ипотечное жильё в некоторых случаях можно сохранить — например, при полном погашении долга третьим лицом или отдельном мировом соглашении.
Закон не устанавливает строгих требований к тому, кто может выступить плательщиком. Это может быть родственник, супруг, знакомый, организация или иное лицо, которое добровольно намерено погасить ипотечную задолженность банкрота.
Привлечение третьего лица зависит от выбранного механизма. Если третье лицо намерено полностью погасить требования ипотечного кредитора, оно подаёт в арбитражный суд заявление в порядке, предусмотренном законом. Для отдельного мирового соглашения третье лицо может участвовать в соглашении, которое заключают должник и ипотечный кредитор. Такое соглашение утверждает арбитражный суд.
При полном погашении требований суд рассматривает заявление третьего лица и выносит определение. После его удовлетворения деньги вносятся на специальный банковский счёт должника или на депозит нотариуса в порядке и срок, установленные судом.
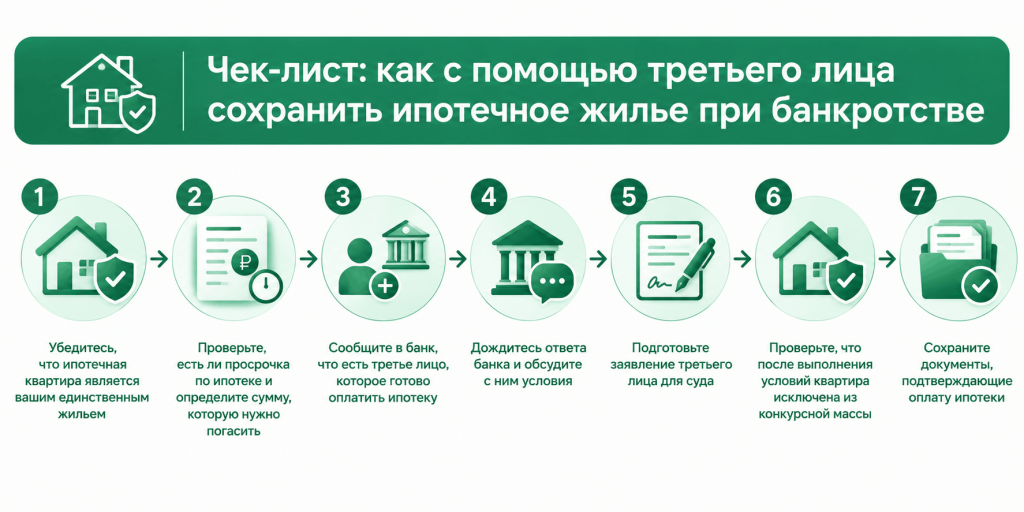
Если третье лицо готово полностью погасить остаток ипотечного долга, действовать необходимо в установленном законом порядке. Обычно процедура включает следующие этапы:
Шаг 1. Поиск плательщика
Им может выступить гражданин или организация, готовые направить собственные средства на погашение ипотечной задолженности должника.
Шаг 2. Уточнение суммы задолженности
Нужно получить у банка актуальный расчёт задолженности и уточнить порядок полного погашения кредита.
Шаг 3. Подготовка документов для суда
Третье лицо подаёт заявление о намерении погасить требования банка. В заявлении указываются сведения о заявителе, срок и способ внесения денег.
Шаг 4. Рассмотрение заявления судом
Суд рассматривает заявление третьего лица и выносит определение о его удовлетворении либо об отказе.
Шаг 5. Внесение денег
После удовлетворения заявления третье лицо перечисляет деньги на специальный банковский счёт должника или вносит их на депозит нотариуса в порядке и срок, которые указаны в судебном определении.
Шаг 6. Подтверждение погашения долга и исключение жилья из конкурсной массы
После оплаты необходимо получить от банка документы об отсутствии задолженности и прекращении залога. Также нужно убедиться, что суд вынес соответствующий акт в отношении ипотечной недвижимости.
Закон предусматривает два разных механизма участия третьего лица: полное погашение требований ипотечного кредитора по п. 5 ст. 213.10 и участие третьего лица в отдельном мировом соглашении по ст. 213.10-1.
Если стороны заключают мировое соглашение с сохранение ипотеки за счёт регулярных платежей третьего лица, порядок действий будет немного иным:
Сохранение ипотечной квартиры в процедуре банкротства требует точного соблюдения процессуальных правил. Ошибки в документах и нарушение порядка уведомления участников могут привести к тому, что недвижимость не исключат из конкурсной массы.
Поэтому перед началом процедуры стоит получить профессиональную юридическую консультацию. Специалист «КредитаНет» рассмотрит вашу ситуацию и поможет выбрать правильную стратегию.
Такой механизм предусмотрен . Он применяется, если третье лицо с согласия должника готово полностью погасить требования ипотечного кредитора. А жильё является для должника и совместно проживающих членов семьи единственным пригодным для постоянного проживания.
должник может заключить с ипотечным кредитором отдельное мировое соглашение, если жильё является единственным пригодным для постоянного проживания для него и совместно проживающих членов семьи.
В этой ситуации третье лицо становится участником мирового соглашения и принимает на себя обязательство вносить ипотечные платежи по согласованному графику вместо заёмщика. В соглашении нужно указать источник погашения задолженности и условия исполнения обязательства третьим лицом.
Соглашение утверждается арбитражным судом, но не прекращает производство по делу о банкротстве. Если отдельное мировое соглашение расторгнуто или не исполнено, непогашенная часть ипотеки может быть восстановлена в реестре. При этом банк получит возможность обратить взыскание на жильё в предусмотренном законом порядке.
Если человек использует собственные средства для погашения чужой ипотеки, есть риск, что вернуть деньги не получится. Однако закон предусматривает возможность защитить свои интересы.
При полном погашении ипотеки по специальному механизму закона деньги третьего лица считаются беспроцентным займом гражданину. Потребовать их возврата можно не ранее чем через три года после завершения процедуры или прекращения производства по делу.
При грамотном юридическом сопровождении риски можно минимизировать. Опытный специалист по банкротству поможет подготовить документы и будет сопровождать клиента на всех этапах процедуры.
Если третье лицо перестанет выполнять обязательства по отдельному мировому соглашению, непогашенная часть требований банка может быть восстановлена в реестре. В этом случае кредитор вправе обратить взыскание на ипотечное жильё в порядке, установленном законом.
Погашение ипотечного кредита третьим лицом само по себе не даёт ему права собственности на квартиру или дом. Собственником остаётся лицо, на которое недвижимость зарегистрирована в ЕГРН.
Если третье лицо полностью погасит требования ипотечного кредитора в предусмотренном законом порядке, жильё не будет реализовано при банкротстве. Это правило применяется к единственному пригодному для постоянного проживания ипотечному жилью, на которое может быть обращено взыскание.
Если у вас есть долги по кредитам и действующая ипотека, воспользуйтесь помощью юриста «КредитаНет». Эксперт оценит ваше положение и посоветует оптимальный вариант действий, чтобы сохранить единственное ипотечное жильё. Бесплатная консультация по телефону: 8 (800) 775-19-33 .
Да, это возможно, но важно понимать, что ошибка на любом этапе судебного разбирательства может привести к серьёзным последствиям. Например, к потере ипотечной квартиры или отказу в списании задолженности.
Такой вариант подходит не всем. Нужно проверить, соответствует ли жильё условиям закона и какой механизм можно применить в конкретной процедуре.
В этом случае можно рассмотреть ежемесячное погашение ипотеки в рамках мирового соглашения. Но третьему лицу важно заранее оценить собственную кредитную нагрузку. Иначе в попытке спасти чужое жильё он сам может оказаться в долговой ситуации.
1% — это отказы клиентов от процедуры из-за найденных средств или изменившихся обстоятельств