
Содержание:
Что за организация ООО ПКО «Фабула»
ПКО «Фабула» — это профессиональная коллекторская организация, которая занимается взысканием просроченных долгов. Компания основана 9 сентября 2015 года в Казани. На официальном сайте коллекторов указано, что они работают с просроченной задолженностью физических и юридических лиц по всей России.
Основная информация о коллекторах «Фабулы» — в таблице:
| Параметр | Значение |
| Полное наименование | ООО Профессиональная коллекторская организация «Фабула» |
| ИНН/ОГРН | 1657199916/1151690071741 |
| Дата регистрации | 09.09.2015 |
| Запись в реестре ФССП | № 5/17/16000-КЛ от 26.09.2017 |
| Юридический адрес | г. Казань, пр. Ямашева, д. 36д, офис 15 |
| Официальный сайт | kafabula.ru |
| Категория риска ФССП | Низкая (зелёный маркер) |
ПКО «Фабула» — это легальный участник рынка взыскания долгов, который работает по закону № 230 «О коллекторах». В фирме присвоен низкий уровень риска. Это означает, что приставы не фиксировали за последний год серьёзных нарушений со стороны коллекторов. Однако должникам не стоит исключать вероятность их появления.
Факт легальности агентства не означает, что должник обязан соглашаться со всеми его требованиями. Если сумма завышена, долг спорный, а выплатить его нет никакой возможности, нужна юридическая помощь. Запишитесь на бесплатную консультацию к юристу компании «КредитаНет». Специалисты разберут конкретную проблему и подскажут, что делать дальше, чтобы урегулировать вопрос с долгами.
Как ПКО «Фабула» взыскивает долги
Есть два способа, с помощью которых «Фабула» может получить основание для взыскания долгов:
- Выкуп долга (цессия). Компания приобретает право требования просроченной задолженности у банка или МФО. После заключения договора цессии «Фабула» становится новым кредитором и может требовать выплаты суммы долга через суд.
- Агентский договор. Кредитор (банк, МФО) сохраняет право требования долга у себя, а коллекторское агентство действует от его имени. Взыскание ведётся по агентскому договору за вознаграждение (обычно это процент от взысканной суммы).
В большинстве случаев коллекторы действуют как новый кредитор. Они выкупают просроченную задолженность у микрофинансовых организаций (МФО) или банков. Реже — занимаются возвратом просрочек за вознаграждение по агентскому договору.
Процесс взыскания задолженности коллекторами «Фабула» состоит из трёх этапов.
Как узнать, подали ли коллекторы на меня в суд?
Этап 1: досудебный
Сначала агентство направляет должнику письмо с предложением погасить задолженность добровольно. Если должник не реагирует, то коллекторы применяют другие разрешённые методы воздействия:
| Метод воздействия | Ограничения |
| Звонки должнику | Разрешены не чаще 1 раза в день, 2 раз в неделю и 8 раз в месяц. Интервал звонков: с 8:00 до 22:00 в будни и с 9:00 до 20:00 в выходные и праздники |
| СМС и сообщения в мессенджерах | Разрешены не чаще 2 раз в день, 4 раз в неделю и 16 раз в месяц. Интервал отправки аналогичен звонкам |
| Звонки родственникам и знакомым | Наличие письменного согласия от них и самого должника |
| Личные встречи | Разрешены только с согласия должника и не чаще 1 раза в неделю |
Этот этап взаимодействия коллекторы применяют вне зависимости от того, купили они долг или взыскивают по агентскому договору. Разница только в том, кому в итоге переводить деньги:
- Если коллекторы выкупили долг — платить нужно по их реквизитам.
- Если коллекторы работают как агенты — платить нужно изначальному кредитору (банку или МФО).
 Карапетян Артёмведущий юрист компании «КредитаНет»
При досудебном взыскании коллекторы могут предлагать рассрочку или снижение суммы долга при добровольном погашении. Предоставлять информацию о возможных последствиях неуплаты. При этом им запрещено вводить должника в заблуждение. Например, угрожать уголовной ответственностью за невозврат задолженности. Их полномочия ограничены переговорами и возможностью взыскания через суд.
Этап 2: судебный
В суд коллекторы могут пойти лишь в случае, если они выкупили долг и стали его владельцем. Если должник не погашает кредит добровольно, «Фабула» подаёт заявление о выдаче судебного приказа. Мировой судья выносит его в упрощённом порядке — в течение 5 дней. Потом коллекторы предъявляют его приставу для принудительного взыскания.
Стороны не вызываются — приказ основывается только на требованиях кредитора и представленных им документах. В течение 3 дней копию судебного приказа судья отправит должнику. С момента получения копии у него есть 10 дней, чтобы отменить документ.
Также коллекторы могут подать полноценный иск, если выдача судебного приказа невозможна или должник его отменил. Итогом рассмотрения дела станет судебное решение, по которому коллекторы получают исполнительный лист. Его направляют приставам, чтобы они начали взыскивать деньги с должника принудительно.
Этап 3: исполнительный
После получения судебного приказа или решения суда коллекторы передают исполнительный документ судебным приставам. Те уже действуют по нормам . Приставы могут:
- списывать деньги с зарплаты (до 50%);
- арестовывать счета и имущество;
- накладывать запрет на регистрационные действия;
- запрещать выезд за границу.
На этом этапе «Фабула» уже редко контактирует с должником — полномочия переходят приставам. Хотя даже на этой стадии можно самостоятельно пообщаться с коллекторами и предложить урегулировать ситуацию. Если получится договориться, они отзовут исполнительный документ, после чего пристав обязан снять все ограничения.
Если вы чувствуете, что самостоятельно выбраться из долговой ямы нет никакой возможности, обратитесь к юристу. Бесплатная консультация специалистов компании «КредитаНет» поможет найти выход из ситуации и оценить ваши шансы на списание долгов через банкротство.
С кем сотрудничает ПКО «Фабула»
Своих партнёров компания публично не раскрывает, но анализ судебных дел и отзывов позволяет составить примерный список. В основном это микрофинансовые организации (МФК и МКК), которые выдают займы онлайн.
Судя по исковым заявлениям в , «Фабула» теснее всего работает с такими кредиторами:
- ПАО «Сбербанк».
- МФК «Вэббанкир».
- МФК «МаниМен».
- МКК «Турбозайм».
- МФК «Быстроденьги».
- МФК «Кредит7».
- МКК «Белка кредит».
Компания «Фабула» работает только с задолженностью физических лиц. При этом коллекторы предъявляют жёсткие требования к условиям, которым должны соответствовать долги. Они опубликованы на официальном сайте агентства.
Например, у одного кредитора агентство готово выкупить не менее 1 000 просроченных кредитных долгов. Если по задолженности нет судебного решения, то дата её возникновения должна быть не ранее, чем за 2 года до заключения договора цессии.
Когда оканчивается срок возможности взыскания денег по долгу?
Отзывы должников о коллекторском агентстве «Фабула»
Судя по отзывам пользователей, «Фабула» не относится к «агрессивным» агентствам, что подтверждается и данными из реестра ФССП. На форумах делятся информацией, что коллекторы работают тихо, активные звонки — редкость. Зато быстро подают заявление на судебный приказ.
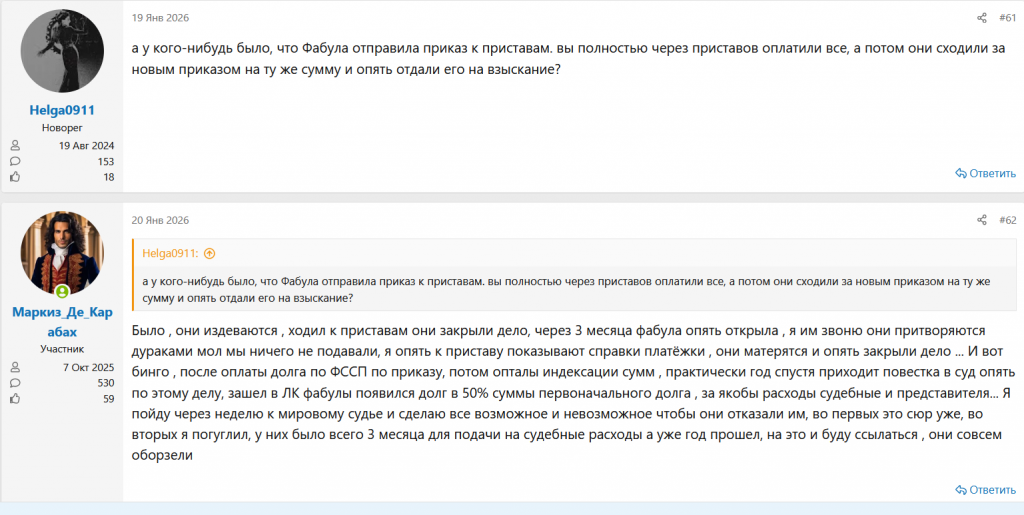
Однако есть зафиксированные судом нарушения со стороны коллекторов. Например, есть от сентября 2025 года. По нему ООО ПКО «Фабула» оштрафовали за нарушение законодательства об исполнительном производстве ().
Если агентство допускает нарушения в работе с приставами, должнику стоит быть осторожным при взаимодействии с коллекторами. Как минимум — проверять законность их действий.
Что делать, если звонят коллекторы «Фабула»
Если вам звонят и представляются сотрудниками «Фабулы», не игнорируйте коллекторов. Бездействие приведёт к тому, что они выиграют суд заочно, потом приставы спишут деньги с карт или арестуют счета.
Вот пошаговая инструкция, как защитить себя:
Шаг 1. Проверьте полномочия
В начале разговора сотрудник обязан назвать:
- фамилию и имя;
- название организации — ООО ПКО «Фабула»;
- основание, по которому он обращается — агентский договор или договор цессии;
- имя кредитора;
- сумму долга.
Вы имеете право попросить прислать копию договора цессии (подтверждение, что коллекторы купили ваш долг) или агентского договора, расчёт суммы задолженности. Дополнительно проверьте информацию из представленных документов, обратившись к кредитору (в банк или МФО) напрямую.
Шаг 2. Фиксируйте нарушения
Всегда записывайте звонки и сохраняйте сообщения от коллекторов. Если они звонят ночью, угрожают, давят на родственников, записи послужат доказательной базой. Запись разговоров разрешена законом, уведомлять об этом звонящего не требуется.
На незаконные действия коллекторов можно жаловаться в ФССП. Жалоба подаётся через сайт службы или лично в территориальный орган.
Шаг 3. Напишите отказ от взаимодействия
Вы можете запретить коллекторам звонить вам, приходить домой или отправлять сообщения. Для этого нужно направить заявление по их юридическому адресу (420044, Казань, пр. Ямашева, д. 36Д, офис 15) заказным письмом с уведомлением.

После получения письма коллекторы смогут общаться с вами только по обычной почте, но не будут лишены права подать в суд.
 Миллер Екатеринаведущий юрист компании «КредитаНет»
Должник — не беззащитная сторона. Закон № 230 чётко ограничивает поведение коллекторов. ГК РФ защищает права заёмщика при уступке долга. Закон о банкротстве даёт возможность разрешить ситуацию с долгами, если она зашла слишком далеко. Главное — знать свои права и не затягивать с реакцией.
ООО ПКО «Фабула» — это легальное коллекторское агентство. Оно не занимается запугиванием и не нарушает закон, а работает методично и тихо, преимущественно через суд. Это делает его требования серьёзными: если игнорировать звонки и письма, рано или поздно придут приставы.
Знание закона, фиксация нарушений и грамотная юридическая помощь позволяют защитить свои права. А также урегулировать проблемы с долгами вплоть до возможности их списания через банкротство.
Получите бесплатную консультацию юристов компании «КредитаНет». Мы проанализируем вашу ситуацию с долгами перед «Фабулой» и другими кредиторами, подскажем, как защитить себя от взыскателей. Бесплатно проверим, соответствуете ли вы требованиям закона о банкротстве, и расскажем, как правильно подготовиться к процедуре списания долгов.
Итоги статьи
- ООО ПКО «Фабула» — легальная организация. Агентство зарегистрировано в реестре ФССП, работает с 2015 года и действует в рамках Федерального закона № 230-ФЗ.
- «Фабула» преимущественно выкупает долги. После цессии именно агентство становится кредитором, а значит, все переговоры о рассрочке или скидке нужно вести только с ним.
- Основной инструмент взыскания — судебный приказ. Агентство не давит звонками, а быстро идёт в суд.
- Закон защищает должника на каждом этапе. Коллекторы не вправе звонить чаще установленных лимитов, угрожать или вводить в заблуждение.
- Банкротство — законный способ урегулировать долги. По Федеральному закону № 127 после принятия судом заявления о банкротстве все взыскания, включая действия «Фабулы», останавливаются.
Как прекратить ЗВОНКИ КОЛЛЕКТОРОВ И БАНКОВ? 3 реально работающих метода!
Остались вопросы?
Может ли «Фабула» арестовать имущество должника?
Само агентство арестовывать имущество не вправе — это компетенция судебных приставов. После того как «Фабула» получает судебный приказ или решение суда, агентство передаёт исполнительный документ в ФССП. Уже приставы могут наложить арест на счета, автомобиль или другое имущество.
Можно ли договориться с «Фабулой» о прощении части долга?
Практика показывает, что да, особенно на досудебном этапе. Агентство заинтересовано получить хоть что-то быстро, поэтому нередко соглашается на дисконт или рассрочку. Конкретные условия зависят от суммы, давности долга и того, насколько активно должник выходит на контакт.
Может ли коллектор прийти домой к должнику?
Формально — да, но с жёсткими ограничениями по Федеральному закону № 230. Личная встреча допускается не чаще одного раза в неделю и только в определённое время суток. При этом должник вправе письменно отказаться от любых личных визитов и телефонных переговоров — в этом случае всё общение переводится исключительно в письменный формат.
Что происходит с долгом перед «Фабулой» при банкротстве физического лица?
Требования «Фабулы» включаются в реестр кредиторов наравне с требованиями банков и других МФО. По завершении процедуры банкротства суд выносит определение о списании долгов, и задолженность перед агентством аннулируется. Исключений для коллекторских организаций в законе нет.
Расскажите, а вы уже сталкивались с подобной ситуацией?
Войдите, чтобы оставить комментарий:
Узнайте больше по теме
99% дел завершено успешно
1% — это отказы клиентов от процедуры из-за найденных средств или изменившихся обстоятельств
Нам доверяют:
рейтинг на Яндексе 5.0
рейтинг на Яндексе 5.0
Ваша заявка принята
Наши юристы свяжутся с Вами в ближайшее время
Найди офис юридического партнера в своем городе
Москва
Санкт-Петербург
Абакан
Абинск
Азов
Алапаевск
Александров
Алексеевка
Альметьевск
Анапа
Ангарск
Арзамас
Армавир
Артем
Архангельск
Асбест
Астрахань
Ахтубинск
Ачинск
Аша
Балаково
Балахна
Балашиха
Балашов
Барнаул
Батайск
Белая Калитва
Белгород
Белебей
Белово
Белогорск
Белорецк
Белореченск
Бердск
Березники
Бийск
Биробиджан
Бирск
Благовещенск
Бобров
Богородицк
Богородск
Бор
Борисоглебск
Боровичи
Братск
Брянск
Бугульма
Бугуруслан
Будённовск
Бузулук
Валуйки
Великие Луки
Великий Новгород
Верхняя Пышма
Видное
Владивосток
Владикавказ
Владимир
Волгоград
Волгодонск
Волжск
Волжский
Вологда
Вольск
Воркута
Воронеж
Воскресенск
Воткинск
Всеволожск
Выборг
Выкса
Вышний Волочёк
Вязники
Вязьма
Вятские Поляны
Гагарин
Гай
Гатчина
Геленджик
Георгиевск
Глазов
Горно-Алтайск
Горячий Ключ
Грозный
Грязи
Губкин
Гуково
Гусев
Гусь-Хрустальный
Данилов
Дзержинск
Дзержинский
Дмитров
Долгопрудный
Домодедово
Донецк
Донской
Дубна
Дюртюли
Евпатория
Егорьевск
Ейск
Екатеринбург
Елец
Еманжелинск
Ершов
Ессентуки
Ефремов
Железногорск
Железнодорожный
Жигулёвск
Жуков
Жуковский
Заводоуковск
Заречный
Зеленодольск
Златоуст
Иваново
Ижевск
Изобильный
Инта
Иркутск
Искитим
Истра
Ишим
Ишимбай
Йошкар-Ола
Казань
Калининград
Калуга
Каменск-Уральский
Каменск-Шахтинский
Камышин
Камышлов
Канаш
Канск
Качканар
Кашира
Кемерово
Керчь
Кимры
Кинель
Кинешма
Кириши
Киров
Кирово-Чепецк
Кировск
Киселёвск
Кисловодск
Клин
Клинцы
Ковров
Кола
Коломна
Колпино
Кольчугино
Комсомольск
Комсомольск-на-Амуре
Конаково
Копейск
Королёв
Кострома
Котлас
Красноармейск
Красногорск
Краснодар
Краснокаменск
Краснокамск
Краснотурьинск
Красноуфимск
Красноярск
Кропоткин
Крымск
Кстово
Кузнецк
Куйбышев
Кумертау
Кунгур
Курган
Курганинск
Курск
Курчатов
Кызыл
Кыштым
Лабинск
Лениногорск
Ленинск
Ленинск-Кузнецкий
Лермонтов
Лесной
Ливны
Липецк
Лиски
Лобня
Ломоносов
Луга
Луганск
Луховицы
Лысково
Люберцы
Магадан
Магнитогорск
Майкоп
Малоярославец
Маркс
Махачкала
Междуреченск
Мелеуз
Миасс
Минеральные воды
Минусинск
Мирный
Михайлов
Михайловка
Михайловск
Мичуринск
Можайск
Можга
Моздок
Молодёжный
Моршанск
Мурманск
Муром
Мытищи
Набережные Челны
Назарово
Нальчик
Наро-Фоминск
Находка
Невинномысск
Нерюнгри
Нефтекамск
Нефтеюганск
Нея
Нижневартовск
Нижнекамск
Нижний Новгород
Нижний Тагил
Новоалтайск
Новокузнецк
Новокуйбышевск
Новомосковск
Новороссийск
Новосибирск
Новотроицк
Новоуральск
Новочебоксарск
Новочеркасск
Новый Уренгой
Ногинск
Норильск
Ноябрьск
Нягань
Обнинск
Одинцово
Озёрск
Октябрьский
Омск
Орел
Оренбург
Орехово-Зуево
Орлов
Орск
Оса
Остров
Отрадное
Павлово
Павловск
Павловский Посад
Пенза
Первоуральск
Пермь
Петрозаводск
Петропавловск-Камчатский
Подольск
Полевской
Прокопьевск
Протвино
Псков
Пушкин
Пушкино
Пятигорск
Радужный
Раменское
Ревда
Ржев
Россошь
Ростов-на-Дону
Ртищево
Рубцовск
Руза
Рыбинск
Рязань
Салават
Салехард
Сальск
Самара
Саранск
Сарапул
Саратов
Саров
Сатка
Сафоново
Саяногорск
Саянск
Светлый
Свободный
Севастополь
Северодвинск
Северск
Сегежа
Семёнов
Сергач
Сергиев Посад
Сердобск
Серов
Серпухов
Сибай
Сим
Симферополь
Славянск-на-Кубани
Слободской
Смоленск
Советск
Советский
Сокол
Соликамск
Солнечногорск
Соль-Илецк
Сочи
Спасск-Дальний
Ставрополь
Старый Оскол
Стерлитамак
Строитель
Ступино
Суворов
Сургут
Сызрань
Сыктывкар
Таганрог
Тамбов
Тверь
Темрюк
Тимашёвск
Тихвин
Тихорецк
Тобольск
Тольятти
Томск
Торжок
Троицк
Туапсе
Туймазы
Тула
Тюмень
Углич
Удачный
Улан-Удэ
Ульяновск
Урюпинск
Усинск
Усмань
Усолье-Сибирское
Уссурийск
Усть-Илимск
Усть-Лабинск
Уфа
Ухта
Фролово
Хабаровск
Ханты-Мансийск
Химки
Холмск
Чайковский
Чапаевск
Чебоксары
Челябинск
Черемхово
Череповец
Черкесск
Чехов
Чита
Чусовой
Шадринск
Шахты
Шелехов
Шумиха
Шуя
Щёкино
Щёлково
Электросталь
Элиста
Энгельс
Юбилейный
Южно-Сахалинск
Южноуральск
Юрга
Якутск
Ялта
Ярославль
Ясный
Единый бесплатный номер для всех городов РФ:
8 (800) 775 19 33
Начать процесс банкротства
Перезвоним в течение 5 минут!
Ваша заявка принята
Наши юристы свяжутся с Вами в ближайшее время
Бесплатная консультация
Перезвоним в течение 5 минут!
Ваша заявка принята
Наши юристы свяжутся с Вами в ближайшее время
Начать процесс банкротства
Оставьте номер телефона, и мы найдем решение вашей проблемы
Ваша
заявка принята
Отзывы о КредитаНет
Автор:
Оценка:
Акция с ценами 2023 года!
Списание долгов со скидкой 55%. Акция продлена до конца октября! Хотите получить скидку?
Как с вами удобнее связаться для получения предложения на скидку 55%?
Ваша
заявка принята
Наши юристы свяжутся с Вами в ближайшее время
Вопрос: 1