Содержание:
- Можно ли рефинансировать кредит с плохой кредитной историей
- Какие факторы повышают шансы на одобрение
Рефинансировать кредит с плохой кредитной историей возможно, но получить одобрение сложнее. Банки оценивают не только кредитную историю, но и текущую долговую нагрузку, доход, наличие просрочек и их длительность. При оценке заявки кредиторы учитывают требования Банка России, в том числе правила расчёта долговой нагрузки, установленные Указанием № 6993-У.
Если просрочки уже погашены, получить одобрение обычно проще. При действующей просрочке рефинансирование в другом банке, как правило, найти сложнее: кредитор может оценить такую заявку как более рискованную и отказать.
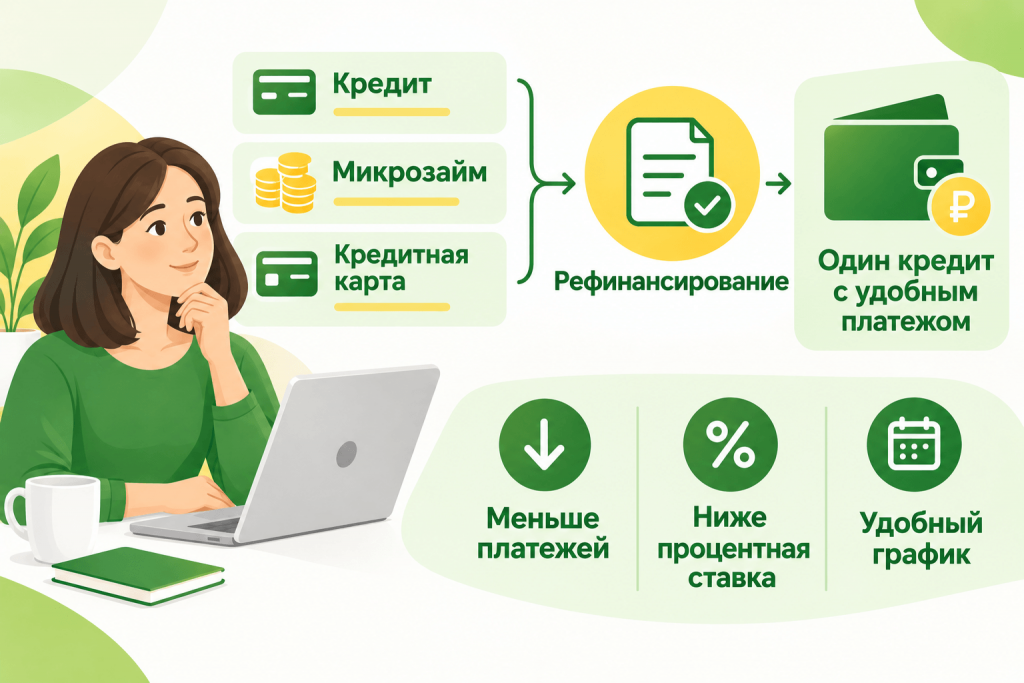
Микрозаймы обычно берут на короткий срок и под более высокий процент, чем банковские кредиты. Если оформить несколько займов или допустить просрочки, долговая нагрузка может быстро вырасти. Рефинансирование в таком случае может помочь объединить несколько обязательств и сделать выплаты более удобными. Однако при действующих просрочках получить новый кредит обычно сложнее.
Перед подачей заявки стоит:
Если новый кредит одобрят, важно не допускать по нему просрочек. Своевременные платежи по новым обязательствам отражаются в кредитной истории и помогают формировать положительную кредитную историю.
При рефинансировании кредита или займа с просрочками кредитор оценивает финансовое положение заёмщика в комплексе. Несколько факторов могут повлиять на решение.
Действующая просрочка может стать причиной отказа в рефинансировании. Если есть возможность закрыть задолженность до подачи заявки, это может улучшить оценку заёмщика. При этом информация о прошлых пропусках платежей не исчезает из кредитной истории.
Регулярный подтверждённый доход показывает кредитору, что заёмщик сможет выполнять новый график платежей. Значение имеют размер дохода, его стабильность и соотношение с платежом по новому кредиту.
При оценке заявки банк учитывает текущую долговую нагрузку. Чем ниже соотношение обязательных платежей к доходу, тем выше способность заёмщика обслуживать новый кредит. Банк также учитывает действующие кредиты и займы и другие обязательства заёмщика.
Справка о доходах, документы о трудоустройстве и другие подтверждения финансового положения могут помочь кредитору точнее оценить платёжеспособность. Особенно это актуально, если одной кредитной истории недостаточно для принятия решения.
Заёмщики могут снизить шансы на одобрение из-за следующих ошибок.
| Ошибка | Почему может привести к отказу |
| Действующая просрочка | Повышает риск для нового кредитора |
| Много заявок подряд | Большое количество обращений за кредитом за короткий период может учитываться при оценке заявки |
| Недостоверные сведения | Расхождения в данных могут вызвать вопросы у кредитора |
| Сокрытие долгов | Информация о действующих обязательствах может быть доступна кредитору при проверке заявки |
| Завышение дохода | Неподтвержденные сведения снижают доверие к заявке |
| Высокая долговая нагрузка | Кредитор может посчитать новый платёж непосильным |
Перед подачей заявки стоит проверить кредитную историю, погасить текущие просрочки, если это возможно, и оценить, соответствует ли новый платёж вашим финансовым возможностям.
Перед обращением за рефинансированием стоит заранее подготовить документы. Действуйте по следующему алгоритму.
Шаг 1. Проверьте кредитную историю
Убедитесь, что сведения о займах и платежах указаны корректно.
Шаг 2. Погасите текущие просрочки, если это возможно
Наличие непогашенной задолженности может снизить вероятность одобрения.
Шаг 3. Подготовьте подтверждение дохода
Это могут быть справка о доходах, документы с места работы или другие предусмотренные кредитором подтверждения.
Шаг 4. Соберите информацию о действующих обязательствах
Узнайте точные суммы займов, остаток долга и размер всех текущих платежей.
Шаг 5. Рассчитайте будущую нагрузку
Оцените, сможете ли вы выполнять новый платёж с учётом дохода и других обязательств.
Шаг 6. Заполняйте заявку без ошибок
Сведения о доходах, работе и задолженности должны соответствовать документам и данным кредитной истории.
Когда рефинансирование при имеющихся просрочках получить не удаётся, стоит рассмотреть другие способы решить проблему с задолженностью.
В случае отказов со стороны банков в рефинансировании с просрочками можно рассмотреть другие способы решения долговой проблемы:
Выбор подходящего варианта зависит от суммы долга, размера дохода, длительности просрочек и возможности в дальнейшем выполнять финансовые обязательства.
 Миллер Екатеринаведущий юрист компании «КредитаНет»
Рефинансирование позволяет заменить несколько обязательств одним новым кредитом, а реструктуризация — изменить условия уже действующего договора. Если долговая нагрузка остаётся высокой и выплачивать долги в прежнем объёме не получается, стоит рассмотреть и процедуру банкротства с учётом её условий и последствий.
Чтобы оценить перспективы списания долгов и выбрать подходящий вариант, обратитесь за бесплатной консультацией к опытному юристу по банкротству. Звоните нам по телефону: 8 (800) 775 19 33.
Само оформление нового кредита не гарантирует повышения кредитного рейтинга. Если новый кредит погашается без просрочек, сведения об этом поступают в бюро кредитных историй и со временем могут положительно повлиять на оценку кредитоспособности.
Иногда кредиторы предлагают упрощённую подачу заявки без отдельной справки. Но при плохой кредитной истории подтверждение дохода может иметь большее значение при оценке платёжеспособности.
Причиной может быть не только прошлая просрочка. Кредитор также учитывает текущую долговую нагрузку, размер и стабильность дохода, количество действующих обязательств и другие данные.
Массовая подача заявок за короткий период не всегда оправданна. Каждая заявка может учитываться при оценке заёмщика. Лучше предварительно изучить требования кредиторов и выбирать предложения, которым соответствует финансовая ситуация заёмщика.
1% — это отказы клиентов от процедуры из-за найденных средств или изменившихся обстоятельств