Содержание:
Банкротство физических лиц — это законная возможность списать долги, если человек больше не может их погашать. Процедура регулируется Законом № 127-ФЗ. Инициировать её может как сам должник, так и банки, МФО и ФНС.
При банкротстве можно списать потребительские, ипотечные и автокредиты, долги по кредитным картам, микрозаймам, налогам, штрафам, ЖКХ. Не подлежат списанию: алименты, возмещение ущерба, причинённого жизни и здоровью физических лиц, текущие задолженности.
Могу ли я стать банкротом?
Виды банкротства физических лиц
В 2026 году есть два варианта банкротства: внесудебный (через МФЦ) и судебный (через арбитражный суд). Внесудебное банкротство проводится без суда и считается упрощённой процедурой.
Внесудебное банкротство
Внесудебное банкротство физических лиц — это упрощённая процедура списания долгов. Заявление подаётся в МФЦ, при этом нет расходов на суд. Однако такой вариант подходит далеко не всем.
Внесудебное банкротство возможно только при выполнении условий:
- сумма задолженности составляет от 25 000 до 1 000 000 руб.;
- в отношении должника завершено исполнительное производство по причине отсутствия имущества (п. 4 ч. 1 ст. 46 закона об исполнительном производстве);
- отсутствуют действующие исполнительные производства;
- у гражданина нет имущества, за счёт которого возможно погашение долгов.
Также с 2023 года право на внесудебное банкротство получили пенсионеры (основной источник дохода — пенсия) и граждане, получающие детские пособия и социальные выплаты. Дополнительное условие: с момента возбуждения исполнительного производства должно пройти не менее 1 года.
Если вам подходит упрощённое банкротство, действуйте по шагам:
- Составьте список долгов. Выпишите всех кредиторов и точные суммы задолженности. Если кого-то забыть, долг перед ним не спишут.
- Заполните заявление по установленной форме.
- Подайте документы в МФЦ. Понадобится стандартный пакет документов: паспорт, СНИЛС, ИНН и временная регистрация (если есть).
Внесудебное банкротство длится 6 месяцев со дня публикации сведений о начале процедуры в ЕФРСБ. В течение этого срока кредиторы могут проверить имущественное положение гражданина. Если нарушений не обнаружится, по завершении процедуры долги, подлежащие списанию, будут погашены. Если же выявится скрытое имущество или другие нарушения, кредитор может обратиться в арбитражный суд.
 Миллер Екатеринаведущий юрист компании «КредитаНет»
Перед подачей заявления важно оценить ситуацию: наличие имущества, доходов, исполнительных производств может повлиять на возможность списания долгов. Если гражданин не соответствует требованиям для внесудебной процедуры, применяется судебное банкротство.
Не знаете, какой вид банкротства вам подходит?
Судебное банкротство
Судебное банкротство проводится через арбитражный суд, позволяет рассматривать более сложные ситуации и подходит для большинства должников.
Процедура подходит, если:
- сумма долгов значительная (на практике — от 300 000 руб.);
- несколько кредиторов (банки, МФО, физические лица);
- есть исполнительные производства у судебных приставов;
- гражданин не может исполнять денежные обязательства.
Допускается наличие имущества — единственное жильё гражданина защищено законом. Подходит при любых суммах долгов и любом количестве кредиторов.
Банкротство через суд — основной и наиболее распространённый вариант списания долгов в России.
Условия банкротства
Человек имеет право подать на банкротство, если понимает, что больше не справляется с долгами и не может платить по кредитам. Закон также устанавливает обязанность обратиться в суд (в течение 30 дней), если:
- долг составляет 500 000 руб. и больше, и при этом человек не может исполнять обязательства перед кредиторами;
- очевидно, что человек не может рассчитаться со всеми кредиторами.
Даже если сумма долга меньше 500 000 руб., вы всё равно можете подать на банкротство.
Если долги перевалят за полмиллиона, кредиторы могут инициировать принудительное банкротство через суд. Для вас это обернётся серьёзными проблемами. Есть риск остаться без имущества, но с долгами.
Когда долги могут не списать?
| Банкротство подходит | Банкротство не подходит |
| Долги больше, чем можете платить — просрочки по кредитам, займам, кредитным картам от 3 месяцев и более | Есть возможность платить по долгам — стабильный доход позволяет вносить платежи по кредитам и займам |
| Нет стабильного дохода — потеря работы, снижение дохода, пенсия, декрет, болезнь и другие обстоятельства | Долги небольшие — сумму задолженности можно погасить в разумный срок |
| Долговая нагрузка растёт — долги по кредитам, займам, ЖКХ, налогам и другим обязательствам увеличиваются, проценты и штрафы не дают выбраться | Цена банкротства выше, чем долг — расходы на процедуру превышают сумму задолженности |
| Есть исполнительные производства — приставы списывают доход, арестовывают счета, имущество | Планируете крупные цели — в ближайшее время нужны кредиты (ипотека, бизнес, обучение и др.) |
| Понимаете, что не справитесь сами — реструктуризация и рефинансирование не помогли, улучшений не предвидится | Высокие репутационные риски — должность, работа или планы, где важна безупречная кредитная история |
Этапы банкротства
Процедура в среднем занимает от 6 до 12 месяцев. Сократить сроки можно, если обратиться за помощью к специалистам. Рассмотрим шаги процедуры.
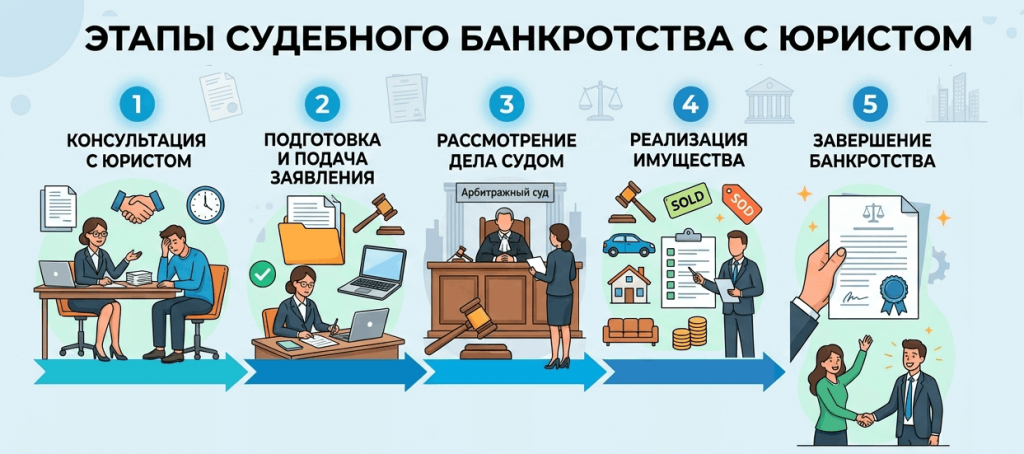
Этап 1. Подготовка документов
Нужно собрать документы: паспорт, сведения о кредитных договорах и задолженностях, данные о доходах, имуществе, банковских счетах и других обязательствах. Также стоит подтвердить причины трудностей — потеря работы, снижение заработка, болезнь.
Без юриста подготовка документов обычно занимает 2-3 месяца из-за сбора справок и ошибок при оформлении. С юристом — 1-2 недели.
Этап 2. Подача заявления
Заявление направляют в арбитражный суд по месту регистрации должника. В нём указываются кредиторы, суммы долгов, заработок и другие сведения о материальном положении. Прикладываются подтверждающие документы. На практике этот этап занимает от нескольких дней до 1 месяца.
Этап 3. Возбуждение дела и назначение финансового управляющего
После принятия заявления суд возбуждает дело о банкротстве и назначает финуправляющего из саморегулируемой организации (СРО). С этого момента он контролирует операции с деньгами и имуществом должника. Обычно этот этап занимает 1-2 месяца. Юрист помогает взаимодействовать с судом, управляющим и службой судебных приставов.
Этап 4. Проверка финансового состояния
Финуправляющий анализирует доходы, имущество, сделки за последние годы и банковские операции. Банки и другие взыскатели заявляют свои требования и участвуют в деле. Этот этап занимает примерно 2-3 месяца. Юрист поможет защититься от необоснованных претензий.
Этап 5. Реструктуризация долгов или реализация имущества
Суд вводит реструктуризацию долгов или реализацию имущества.
Реструктуризация применяется при наличии дохода и может длиться до 5 лет.
Реализация имущества — при невозможности платить по долгам и может занимать около 6 месяцев.
Часть имущества может быть включена в конкурсную массу, но закон защищает необходимый минимум, включая единственное жильё. Юрист контролирует процесс, чтобы действия кредиторов были законными.
Этап 6. Завершение процедуры и списание долгов
Финуправляющий готовит итоговый отчёт и направляет его в суд. Если нарушений не выявлено, суд завершает процедуру и освобождает гражданина от исполнения обязательств. Этот этап обычно занимает 1-2 месяца. После этого долги, подлежащие списанию, считаются погашенными.
Последствия банкротства
После завершения процедуры вы освободитесь от непосильных долгов, прекратится давление кредиторов и коллекторов. Однако есть и иные последствия.
| Положительные последствия | Ограничения после банкротства |
| Списание долгов по закону | В течение 5 лет нужно сообщать о банкротстве при обращении за кредитом |
| Прекращение звонков коллекторов и взыскания долгов | В течение 5 лет нельзя повторно инициировать процедуру банкротства |
| Остановка исполнительных производств в службе судебных приставов | 3 года — запрет на управление компаниями; 5 лет — МФО, страховыми и инвесткомпаниями; 10 лет — банками |
| Снятие арестов и иных ограничений, наложенных приставами (на выезд за границу) |
Заявление можно подать лично в канцелярию суда, по почте заказным письмом с описью вложений или в электронном виде через систему «Мой Арбитр». К нему прикладываются документы о долгах, доходах, сведения о финансовом положении, имуществе и кредиторах. Важно указать СРО, из которой суд назначит управляющего.
Ошибки часто приводят к возврату документов и затягиванию процесса. Поэтому люди часто обращаются за помощью к специалистам. Юристы компании «КредитаНет» помогут разобраться в вашем случае и подскажут, подходит ли вам банкротство. Помогут пройти процедуру максимально безопасно и эффективно. Обратитесь за бесплатной консультацией!