
Содержание:
Условия подачи на банкротство при долге в ВТБ
Закон № 127-ФЗ «О несостоятельности (банкротстве)» даёт гражданам России возможность списать большинство долгов при соблюдении условий процедуры. Для этого нужно подтвердить, что финансовое положение действительно не позволяет выполнять обязательства перед кредиторами.
Подать заявление можно при любой сумме задолженности. Главное условие — подтвердить, что доходов и имущества недостаточно для погашения долгов в разумный срок.
Пройти банкротство можно двумя способами: через МФЦ и через арбитражный суд. У каждого варианта свои требования.
Внесудебное банкротство
Этот вариант подходит при долге от 25 000 до 1 000 000 рублей. Также у человека должны быть основания, которые позволяют ему воспользоваться упрощённой процедурой.
Подать заявление через МФЦ могут:
- пенсионеры, если исполнительный документ выдан больше года назад, долг не взыскан, имущества для продажи нет (кроме единственного жилья);
- получатели ежемесячного пособия на ребёнка при тех же условиях;
- граждане с оконченным исполнительным производством, если пристав завершил дело из-за отсутствия имущества и доходов, а новые производства не открывали;
- граждане, которым исполнительный документ выдали более 7 лет назад, а взыскать долг полностью так и не удалось.
Внесудебное банкротство — бесплатное и длится ровно 6 месяцев. Но если за это время у должника появятся доходы (например, он получит наследство) или банки сами подадут заявление в суд, процедура прекращается.
Судебное банкротство
Если у должника есть активы или доход, судебная процедурастановится одним из наиболее эффективных способов решить вопрос с долгом в ВТБ. При необходимости имущество продают, а вырученные деньги распределяют между всеми кредиторами. Оставшуюся задолженность после завершения процедуры списывают.
При этом закон защищает часть имущества должника. В конкурсную массу не включают активы и материальные ценности, указанные в ст. 446 ГПК РФ. Например:
- единственное жильё, если оно не находится в ипотеке;
- предметы обычной домашней обстановки;
- личные вещи;
- небольшие хозяйственные постройки;
- оборудование и технику стоимостью до 10 000 рублей.
 Болдырев Иванведущий юрист компании «КредитаНет»
Если единственное жильё находится в залоге по ипотеке, банк вправе обратить на него взыскание. С 2024 года закон допускает возможность сохранить залоговое жильё при банкротстве в отдельных случаях. Для этого нужно полностью закрыть ипотеку за счёт средств третьего лица или заключить с банком отдельное мировое соглашение. Если есть возможность договориться с кредитором, стоит обсудить этот вариант заранее.
Основные условия банкротства через арбитражный суд:
- невозможность погашать платежи;
- готовность оплатить работу финансового управляющего.
Через суд можно списать долги не только по кредиту в ВТБ. Процедура подходит и для задолженности по кредитным картам, займам, распискам, налогам, коммунальным платежам и другим денежным обязательствам.
Однако есть долги, которые после банкротства сохраняются: алименты, компенсации за причинение вреда жизни или здоровью, некоторые обязательства, возникшие из-за умышленных противоправных действий.
При какой сумме долга можно подать на банкротство
Существует распространённое заблуждение, что начать процесс можно только после того, как долг превысит 500 тысяч рублей.
Действительно, закон обязывает должника обратиться в суд, если размер обязательств превысил 500 000 рублей, а исполнить их уже невозможно. Кроме того, при просрочке более 90 дней банки и МФО тоже получают право подать заявление о банкротстве.
Но ждать этого не стоит — вы можете стать банкротом и при меньшей сумме, если докажете свою неплатёжеспособность. Если имущества и доходов недостаточно для исполнения обязательств, вы можете обратиться в суд с заявлением о банкротстве.
Мы рекомендуем обращаться в суд при задолженности от 300 000 рублей, так как судебное банкротство связано с обязательными расходами. В среднем они составляют около 45 000 рублей. Если процесс сопровождают юристы, их услуги оплачиваются отдельно.
Стоимость банкротства в компании «КредитаНет» — от 89 000* рублей при единовременной оплате. Доступна рассрочка от 3 860* рублей в месяц. Позвоните нам — расскажем, как списать долги в банке ВТБ законно, и рассчитаем примерную стоимость.
Сколько стоит банкротство?
Как ВТБ реагирует на банкротство
После принятия судом заявления ВТБ становится участником дела и использует предусмотренные законом механизмы для защиты своих интересов. Основные действия банка представлены в таблице.
| Действие ВТБ | Что это означает | Когда применяется |
| Включение в реестр кредиторов | В первую очередь, банк заявляет сумму долга с процентами и штрафами и становится официальным участником дела | Практически в каждом деле о банкротстве |
| Участие в судебных заседаниях | Юристы ВТБ участвуют в ключевых этапах и представляют интересы банка | При рассмотрении дела в суде |
| Подача возражений против списания долгов | ВТБ может заявить о недобросовестности должника | Если есть признаки обмана, сокрытия информации или получения кредита перед банкротством |
| Оспаривание сделок | Банк может потребовать признать сделки недействительными | Если незадолго до банкротства имущество продавали, дарили или переоформляли |
Если должник не скрывал имущество, не совершал подозрительных сделок и действовал добросовестно, банк ВТБ не препятствует списанию долгов.
Дарья Алексеевна Княжева
Ведущий юрист компании «КредитаНет»
Доверие и безопасность —
наши приоритеты
наши приоритеты
Ваша заявка принята
Наши юристы свяжутся с Вами в ближайшее время
Как списать долги перед ВТБ
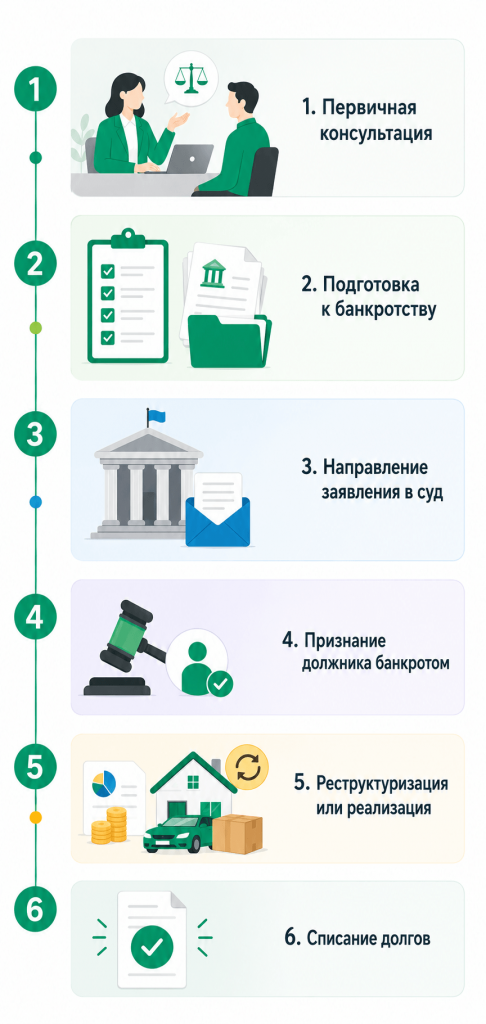
Списание долгов перед ВТБ происходит в несколько этапов. Рассмотрим, как проходит банкротство в суде с поддержкой юристов компании «КредитаНет».
Шаг 1. Первичная консультация
Первый этап самый важный. Юристы оценят ваше финансовое положение, шансы на списание долгов и возможные риски. Определят, какая процедура подходит именно в вашей ситуации.
Шаг 2. Подготовка к банкротству
На этом этапе важно ничего не упустить — одна ошибка может привести к отказу суда. Поэтому специалисты «КредитаНет» помогают собрать необходимые документы: кредитные договоры, выписки по счетам, справки о доходах и имуществе. Помогают выбрать финансового управляющего. Составляют заявление на банкротство.
Шаг 3. Направление заявления в суд
Заявление подают в арбитражный суд по месту регистрации должника. Юристы контролируют его движение и отслеживают назначение даты первого заседания.
Шаг 4. Признание должника банкротом
Если имеются основания, суд признаёт заявление обоснованным, вводит одну из процедур банкротства и утверждает кандидатуру финансового управляющего.
Шаг 5. Реструктуризация долгов или реализация имущества
Реструктуризация направлена на восстановление платёжеспособности через изменение условий долга. Цель — дать возможность постепенно погасить кредиты в срок до 5 лет, снизив нагрузку и избежав продажи имущества. Реализация — это продажа активов должника для погашения долгов. Обычно длится не более 6 месяцев.
Шаг 6. Списание долгов
После завершения всех этапов суд принимает решение о списании долгов.
При наличии задолженности перед другими банками, МФО или налоговой их также необходимо указать в заявлении о банкротстве. Специалисты «КредитаНет» помогут правильно оформить документы и пройти все этапы с минимальными рисками. Запишитесь на бесплатную консультацию и обсудите все детали со специалистом.
Как правильно составить заявление о банкротстве?
Последствия банкротства в ВТБ
Основной результат банкротства — списание долгов перед ВТБ и другими кредиторами. Если до этого арестовали карты — их разблокируют. Но при этом наступают и временные ограничения, установленные законом. Все последствия представлены в таблице.
| Последствие | Срок | Комментарий |
| Уведомление о банкротстве | 5 лет | При оформлении кредита или займа необходимо сообщать о факте банкротства |
| Запрет на повторное банкротство | 5 лет | Повторно подать заявление о банкротстве сам должник не может, такое право есть только у кредиторов |
| Регистрация в качестве ИП | 5 лет | Нельзя повторно зарегистрироваться в статусе индивидуального предпринимателя, если должник проходил процедуру как ИП |
| Руководящие должности в организациях | 3 года | Нельзя занимать должности руководителя юридического лица |
| Управление страховыми компаниями, МФО и НПФ | 5 лет | Запрещено входить в органы управления таких организаций |
| Управление кредитными организациями | 10 лет | Нельзя участвовать в управлении банками и другими кредитными организациями |
При этом закон не запрещает получать новые кредиты после банкротства. Однако банки и МФО сами оценивают кредитные риски и могут отказать в выдаче займа. Также запреты не касаются трудоустройства по найму. Можно спокойно работать учителем, слесарем, менеджером, рядовым сотрудником и т. д.
Оставьте заявку на сайте — и получите бесплатную юридическую консультацию с подробным разбором вашей ситуации!
Итоги
- Банкротство с долгом в ВТБ — это законный способ списать кредиты, если платить больше нечем. Процедура проходит через арбитражный суд или МФЦ. Важно правильно подготовиться, собрать документы и доказать свою неплатёжеспособность.
- ВТБ участвует в деле, подаёт заявление о включении долга в реестр и может оспаривать сделки. Но если вы действуете честно и ничего не скрываете, банк не мешает.
- Кредиты, карты и займы могут быть списаны. Исключение — алименты, вред здоровью, субсидиарная ответственность и долги из-за мошенничества.
- Если вы сомневаетесь, подходит ли вам банкротство, проконсультируйтесь с юристами «КредитаНет». Специалисты оценят вашу ситуацию, расскажут о возможных рисках и помогут пройти весь процесс без ошибок.
Команда Кредита Нет
Сильная команда, решающая даже самые трудные юридические задачи.
Бесплатная консультация от опытных юристов


